
Volatilitatea crypto: cum o măsori și cum o gestionezi
Pe scurt: volatilitatea crypto arată cât de mult și cât de des se mișcă prețul unei monede. O măsori cel mai simplu cu deviația standard a randamentelor zilnice. Cu cât volatilitatea e mai mare, cu atât poziția ta trebuie să fie mai mică pentru același risc în lei. Autoritățile europene avertizează că poți pierde mult sau chiar toți banii investiți.
Actualizat: octombrie 2026.
Mai jos calculezi volatilitatea pe un exemplu ipotetic, o transformi în mărimea poziției și vezi ce spun avertismentele oficiale. Nu recomandă nicio monedă și nu face prognoze.
Ce este volatilitatea crypto?
Section titled “Ce este volatilitatea crypto?”Volatilitatea este măsura împrăștierii randamentelor unui activ în jurul mediei lor, într-o perioadă dată. Un activ cu volatilitate mare are zile cu mișcări mari, în ambele direcții; unul cu volatilitate mică se mișcă în pași mărunți.
Avertismentul comun al autorităților europene de supraveghere (EBA, EIOPA și ESMA) din 6 octombrie 2025 pune volatilitatea pe primul loc între riscuri: valoarea majorității criptoactivelor, inclusiv a unora reglementate, poate fi foarte volatilă, iar prețul poate scădea și crește rapid, în perioade scurte. Concluzia autorităților este directă: poți pierde mult sau chiar toți banii investiți.
Volatilitatea nu e același lucru cu riscul de pierdere, dar le leagă un lucru simplu: cu cât prețul se mișcă mai mult, cu atât o poziție de aceeași mărime îți poate aduce o pierdere mai mare într-un timp scurt.
Cum se măsoară volatilitatea?
Section titled “Cum se măsoară volatilitatea?”Cea mai folosită măsură este deviația standard a randamentelor. Manualul de statistică inginerească al NIST definește varianța unui eșantion ca suma pătratelor abaterilor de la medie, împărțită la N − 1, iar deviația standard ca rădăcina pătrată a varianței. Avantajul deviației standard e că revine la aceeași unitate ca datele, adică la procente de randament.
Pașii sunt aceiași pe orice activ:
- Iei prețurile de închidere zilnice, din aceeași sursă și la aceeași oră (pe crypto, de obicei 00:00 UTC).
- Calculezi randamentul fiecărei zile: (închiderea de azi / închiderea de ieri − 1) × 100.
- Calculezi deviația standard a acestor randamente.
- Dacă vrei o cifră anuală, înmulțești rezultatul cu rădăcina pătrată a numărului de perioade dintr-un an.
Exemplu ipotetic, calculat în Python. Un token fictiv are zece randamente zilnice: +1,8%, −2,6%, +0,4%, +3,1%, −1,2%, −4,0%, +2,2%, +0,9%, −0,7%, +1,5%.
import statistics, mathr = [1.8, -2.6, 0.4, 3.1, -1.2, -4.0, 2.2, 0.9, -0.7, 1.5]zilnic = statistics.stdev(r) # 2,25%anual_365 = zilnic * math.sqrt(365) # 42,9%anual_252 = zilnic * math.sqrt(252) # 35,7%Media randamentelor e doar 0,14% pe zi, dar deviația standard zilnică e de aproximativ 2,25%. Anualizată cu 365 de zile, iese circa 42,9%.
De ce 365 și nu 252? Piața crypto se tranzacționează în fiecare zi a anului, deci are 365 de randamente zilnice pe an. La acțiuni se folosește de obicei numărul de zile de tranzacționare (în jur de 250). Dacă aplici 252 pe date crypto, obții 35,7% și subestimezi volatilitatea. Când compari două cifre de volatilitate, verifică întâi cum au fost anualizate.
Zece zile sunt prea puține pentru o estimare stabilă; exemplul arată doar mecanica. În practică se folosesc ferestre mai lungi, de exemplu 30 sau 90 de zile, iar rezultatul se schimbă în timp.
Și ATR-ul?
Section titled “Și ATR-ul?”ATR (Average True Range) e un indicator de analiză tehnică care măsoară amplitudinea medie a lumânărilor, în unități de preț, și se folosește des pentru plasarea stop-loss-ului. Cum îl calculezi și cum îl folosești găsești în ghidul despre stop-loss.
Cum îți ajustezi mărimea poziției după volatilitate?
Section titled “Cum îți ajustezi mărimea poziției după volatilitate?”Pe un activ mai volatil, pui stop-loss-ul mai departe ca să nu fii scos de mișcările obișnuite, iar ca să riști aceeași sumă în lei, cumperi mai puțin. Regula de bază e explicată în ghidul despre mărimea poziției: mărimea poziției = suma riscată / distanța până la stop.
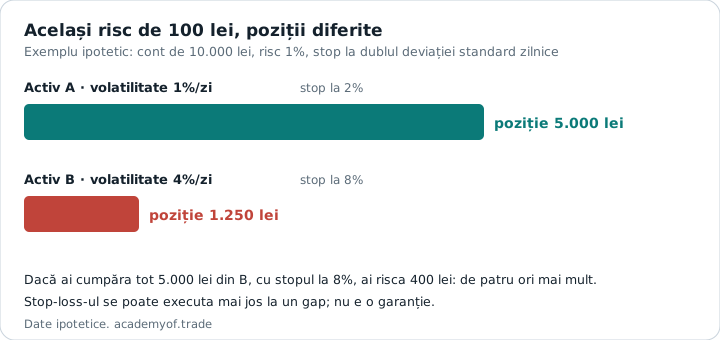
Exemplu ipotetic. Ai un cont de 10.000 lei și riști 1% pe tranzacție, adică 100 lei. Pui stop-loss-ul la o distanță egală cu dublul deviației standard zilnice (o alegere a ta, nu o regulă).
| Activ ipotetic | Deviația standard zilnică | Distanța până la stop | Mărimea poziției |
|---|---|---|---|
| A, volatilitate mică | 1% | 2% | 5.000 lei |
| B, volatilitate mare | 4% | 8% | 1.250 lei |
În ambele cazuri, dacă stop-loss-ul se execută la nivelul ales, pierzi aproximativ 100 lei. Diferența e că pe activul B poziția e de patru ori mai mică. Dacă ai cumpăra tot 5.000 lei din B, cu stopul la 8%, ai risca 400 lei, de patru ori mai mult decât ți-ai propus.
Atenție la limita acestei metode: volatilitatea trecută nu garantează volatilitatea viitoare, iar pe o piață care se mișcă și noaptea, un stop market se poate executa sub nivelul ales.
Ce alte riscuri semnalează autoritățile europene?
Section titled “Ce alte riscuri semnalează autoritățile europene?”Pe lângă mișcările extreme de preț, avertismentul comun EBA, EIOPA și ESMA din 6 octombrie 2025 enumeră:
- Riscul de lichiditate. Piețele crypto pot avea perioade cu lichiditate redusă, în care nu poți vinde la prețul sau momentul dorit.
- Informațiile înșelătoare. Unele criptoactive sunt promovate agresiv, inclusiv de influenceri stimulați (incentivised) să le promoveze pe rețelele sociale.
- Fraude, înșelătorii și atacuri informatice. Escrocii promit randamente nerealist de mari sau pretind că sunt autorizați.
- Protecția limitată. MiCA oferă unele protecții, dar nu la nivelul produselor financiare tradiționale; de exemplu, nu beneficiezi de scheme de compensare.
- Complexitatea produselor. Mai ales la produsele care au un criptoactiv ca suport.
Autoritățile îți recomandă să înțelegi produsul înainte să investești, să verifici dacă furnizorul e autorizat în UE (în registrul ESMA) și să-ți securizezi dispozitivele și cheile private. Din 1 iulie 2026, în UE pot presta servicii crypto doar furnizorii autorizați MiCA. Avertismentul din 2025 urmează avertismentelor anterioare ale ESAs, între care cel din 2022.
Cum se combină volatilitatea crypto cu levierul (CFD)?
Section titled “Cum se combină volatilitatea crypto cu levierul (CFD)?”Levierul înmulțește efectul volatilității asupra capitalului tău. Pentru CFD-urile pe crypto oferite clienților de retail, ESMA a stabilit în 2018, ca măsură temporară, un levier maxim de 1:2 la deschiderea poziției (față de 1:30 la perechile valutare majore și 1:20 la aur). În România se aplică măsurile ASF (Regulamentul nr. 11/2018); limitele în vigoare le verifici la broker. Poți pierde tot capitalul depus. Dacă locuiești în afara UE, regulile pot diferi.
Exemplu ipotetic. Cu levier 1:2, depui 1.000 lei marjă și deschizi o poziție de 2.000 lei. Dacă prețul scade cu 25%, pierzi 500 lei, adică jumătate din marjă. La o scădere de 50%, pierderea egalează întreaga marjă. Măsurile ESMA din 2018 prevedeau închiderea poziției când marja scade la 50% din marja minimă necesară; brokerul tău aplică regulile în vigoare la el. La −25%, capitalul din cont scade la 500 lei, adică 50% din marja minimă de 1.000 lei, deci închiderea automată ar începe chiar acolo.
Pentru context, cu o deviație standard zilnică de 4% și presupunând randamente zilnice independente, deviația standard pe 20 de zile ar fi de circa 17,9% (4% × √20). O scădere de 25% ar însemna atunci doar circa 1,4 deviații standard.
Pașii următori
Section titled “Pașii următori”- Bull market și bear market în crypto: cât trebuie să crească prețul după o scădere.
- Trading crypto pentru începători: ordine și comisioane.
Întrebări frecvente
Section titled “Întrebări frecvente”Cum calculez volatilitatea unei criptomonede?
Section titled “Cum calculez volatilitatea unei criptomonede?”Iei închiderile zilnice din aceeași sursă, calculezi randamentele procentuale și faci deviația standard a lor. Pentru o cifră anuală, înmulțești cu rădăcina pătrată din 365, pentru că piața crypto merge în fiecare zi.
Volatilitatea mare înseamnă câștiguri mari?
Section titled “Volatilitatea mare înseamnă câștiguri mari?”Nu. Volatilitatea mare înseamnă mișcări mari în ambele direcții. Poate aduce pierderi la fel de repede ca și câștiguri.
De ce să folosesc 365 de zile la anualizare?
Section titled “De ce să folosesc 365 de zile la anualizare?”Pentru că un an de crypto are 365 de randamente zilnice. Cu 252, cât se folosește la acțiuni, ai subestima volatilitatea anuală.
Cât de mare să fie poziția pe o monedă volatilă?
Section titled “Cât de mare să fie poziția pe o monedă volatilă?”Atât cât, dacă se execută stop-loss-ul, să pierzi doar suma stabilită dinainte. Cu cât stopul e mai departe, din cauza volatilității, cu atât poziția e mai mică.
Ce reții
Section titled “Ce reții”- Volatilitatea se măsoară de obicei cu deviația standard a randamentelor.
- Pe crypto anualizezi cu rădăcina din 365, nu din 252.
- Pentru același risc în lei, un activ mai volatil cere o poziție mai mică.
- EBA, EIOPA și ESMA avertizează (6.10.2025) că poți pierde mult sau chiar toți banii investiți.
- Levierul înmulțește efectul volatilității; la CFD pe crypto, ESMA a stabilit în 2018 limita de 1:2 pentru retail.
- EBA, EIOPA, ESMA, „Warning on crypto-assets”, avertisment comun, 6.10.2025: comunicat ESMA și PDF pe eiopa.europa.eu
- NIST/SEMATECH, e-Handbook of Statistical Methods, 1.3.5.6 „Measures of Scale” (varianță, deviație standard): itl.nist.gov
- ESMA, măsurile de intervenție pe produs pentru CFD (2018): esma.europa.eu
- AMF, sfârșitul perioadei tranzitorii MiCA, 23.06.2026: amf-france.org
- CoinGecko API, date zilnice la 00:00 UTC: docs.coingecko.com
Învață mai departe
Section titled “Învață mai departe”Dacă vrei să continui cu un curs structurat, în limba română, poți vedea cursurile de crypto ale lui Dan Toma (link de afiliere: primim un comision dacă te înscrii prin el).
Traseul de învățare · Modulul 8: Crypto · lecția 10 din 14
Verifică-ți înțelegerea
3 întrebări. Cu cel puțin 2 răspunsuri corecte treci lecția pe traseul de învățare. Progresul rămâne doar în browserul tău.
De ce anualizezi volatilitatea zilnică a unei monede crypto cu rădăcina din 365, nu din 252?
Exemplu ipotetic: riști 100 lei pe tranzacție, iar stop-loss-ul e la 8% de intrare. Cât de mare e poziția?
Volatilitatea mare înseamnă câștiguri mari?