
Short selling (shortarea): ce este și ce riscuri are
Pe scurt: Shortarea, numită oficial vânzare în lipsă (short selling), înseamnă să vinzi acțiuni pe care nu le deții, împrumutate prin broker, cu speranța că le vei cumpăra înapoi mai ieftin. Câștigi dacă prețul scade și pierzi dacă prețul crește. Pentru că prețul unei acțiuni nu are plafon, pierderea teoretică e nelimitată.
Actualizat: octombrie 2026.
Afli cum decurge un short pas cu pas, cât te costă, ce sunt short squeeze-ul și margin call-ul și ce reguli se aplică în SUA și în UE. Exemplele numerice sunt ipotetice.
Ce este short selling (vânzarea în lipsă)?
Section titled “Ce este short selling (vânzarea în lipsă)?”Short selling (vânzare în lipsă, „a shorta”) este vânzarea pe piața de capital a unui titlu pe care nu îl deții. Îl împrumuți ca să-l poți livra cumpărătorului. Mai târziu cumperi aceleași titluri de pe piață și le returnezi celui care ți le-a împrumutat. Diferența dintre prețul de vânzare și prețul de răscumpărare, minus costuri, este câștigul sau pierderea ta.
Logica este inversă față de o cumpărare obișnuită (poziție „long”). La long cumperi întâi și vinzi apoi; la short vinzi întâi și cumperi apoi. Răscumpărarea care închide poziția se numește „acoperire” (cover, buy to cover).
Termenul se folosește mai ales pentru acțiuni, dar poți lua poziții short și pe alte instrumente (vezi mai jos, la alternative).
| Long | Short | |
|---|---|---|
| Direcție | Câștigi când prețul crește | Câștigi când prețul scade |
| Câștig maxim | Fără plafon teoretic | Prețul de vânzare, dacă acțiunea ajunge la zero, minus costuri |
| Pierdere maximă | Suma investită | Nelimitată teoretic |
| Costuri specifice | Comisioanele obișnuite | Taxa de împrumut și dividendele datorate, pe lângă comisioane |
| Cont necesar în SUA | Cash sau în marjă | Doar în marjă |
Cum funcționează o vânzare în lipsă, pas cu pas?
Section titled “Cum funcționează o vânzare în lipsă, pas cu pas?”- Împrumutul. Brokerul îți împrumută acțiunile. Potrivit SEC, ele pot veni din inventarul firmei, din contul în marjă al altor clienți ai brokerului sau de la alt creditor. Nu orice acțiune poate fi împrumutată: unele sunt „greu de împrumutat” (hard to borrow), iar altele nu sunt disponibile deloc.
- Vânzarea. Vinzi acțiunile împrumutate la prețul curent. Banii din vânzare rămân în cont, ca parte din garanție.
- Răscumpărarea. Când decizi să închizi poziția, cumperi același număr de acțiuni și le returnezi. Nu există o dată fixă de închidere, dar cât ții poziția deschisă plătești costuri și trebuie să respecți cerințele de marjă.
De ce ai nevoie de un cont în marjă?
Section titled “De ce ai nevoie de un cont în marjă?”Pe bursele din SUA, vânzarea în lipsă se poate face doar dintr-un cont în marjă. Într-un astfel de cont brokerul îți acordă credit, iar titlurile și banii din cont sunt garanția. SEC precizează că brokerul îți percepe dobândă pentru împrumut și ești supus regulilor de marjă, la fel ca la cumpărarea în marjă. Diferențele dintre cele două tipuri de cont le găsești în ghidul despre contul în marjă și contul cash.
Ce costuri are o poziție short?
Section titled “Ce costuri are o poziție short?”Pe lângă comisioanele obișnuite, un short are costuri care cresc cu fiecare zi în care rămâne deschis:
- Taxa de împrumut (borrow fee). Este prețul împrumutului de acțiuni, exprimat de obicei ca rată anuală. La acțiunile ușor de împrumutat e mică; la cele greu de împrumutat poate crește mult. Fiecare broker își stabilește condițiile, așa că verifică-le înainte să deschizi poziția.
- Dividendele. Dacă acțiunea împrumutată plătește dividend cât timp ești short, tu plătești dividendul creditorului (SEC). Pentru cel care ți-a împrumutat titlurile, împrumutul nu trebuie să schimbe nimic.
- Dobânda la marjă, dacă brokerul îți acordă și credit în bani în același cont.
Exemplu de short selling: cât poți câștiga și cât poți pierde
Section titled “Exemplu de short selling: cât poți câștiga și cât poți pierde”Exemplu ipotetic, fără comisioane: vinzi short 100 de acțiuni ale companiei fictive ABC la 50 USD. Încasezi 100 × 50 = 5.000 USD. Ții poziția 30 de zile, la o taxă de împrumut de 3% pe an.
Brokerul calculează taxa pe valoarea poziției. Convenția de zile diferă de la broker la broker; aici folosim un an de 360 de zile: 5.000 × 3% × 30 ÷ 360 = 12,50 USD. În aceeași perioadă, ABC plătește un dividend de 0,50 USD pe acțiune, deci tu datorezi 100 × 0,50 = 50 USD. Costurile totale sunt 62,50 USD.
| Preț la răscumpărare | Cost de răscumpărare | Rezultat brut | Taxă + dividend | Rezultat net |
|---|---|---|---|---|
| 0 USD (maximul posibil) | 0 USD | +5.000 USD | −62,50 USD | +4.937,50 USD |
| 40 USD | 4.000 USD | +1.000 USD | −62,50 USD | +937,50 USD |
| 75 USD | 7.500 USD | −2.500 USD | −62,50 USD | −2.562,50 USD |
| 100 USD | 10.000 USD | −5.000 USD | −62,50 USD | −5.062,50 USD |
| 150 USD | 15.000 USD | −10.000 USD | −62,50 USD | −10.062,50 USD |
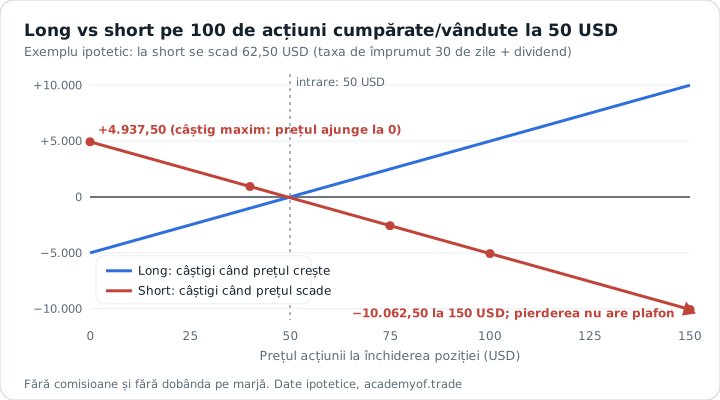
Exemplu ipotetic: la short câștigul are un plafon, pierderea nu.
Tabelul arată asimetria. Câștigul are un plafon: 4.937,50 USD, chiar dacă ABC ajunge la zero. Pierderea nu are. Fiecare dolar în plus la preț te costă încă 100 USD. SEC explică riscul la fel: la o poziție long riști doar suma investită. La short te expui la pierderi nelimitate, pentru că prețul poate continua, teoretic, să crească la nesfârșit.
Ce este un margin call la o poziție short?
Section titled “Ce este un margin call la o poziție short?”Un margin call este cererea brokerului de a aduce bani sau titluri în cont când capitalul tău scade sub marja de menținere, adică nivelul minim cerut. La short, capitalul scade când prețul acțiunii crește. Cel mai simplu mod de a nu ajunge aici e să alegi de la început o mărime a poziției pe care contul o poate duce.
În SUA există două praguri minime, unul la intrare și unul pe durata poziției:
- La deschidere, Regulation T cere ca contul să conțină 150% din valoarea de piață a acțiunilor vândute: banii din vânzare plus încă 50%.
- Cât ții poziția, FINRA Rule 4210 cere o marjă de menținere. Pentru acțiunile short care costă 5 USD sau mai mult: 5 USD pe acțiune sau 30% din valoarea de piață curentă, oricare dintre ele este mai mare. Sub 5 USD pe acțiune: 2,50 USD pe acțiune sau 100% din valoarea de piață, oricare dintre ele este mai mare.
Acestea sunt minimele legale; brokerii pot cere mai mult.
Exemplu ipotetic, continuare: pentru short-ul de 5.000 USD, contul trebuie să aibă 7.500 USD: 5.000 din vânzare și 2.500 depuși de tine. Capitalul tău este 7.500 minus valoarea curentă a celor 100 de acțiuni. La minimul FINRA de 30%, margin call-ul apare când prețul trece de aproximativ 57,69 USD. La 75 USD capitalul tău ajunge la zero: ai pierdut toți cei 2.500 USD depuși, iar orice creștere peste acest nivel înseamnă datorie față de broker.
FINRA atrage atenția că brokerul nu e obligat să te contacteze înainte să-ți închidă pozițiile și poate alege ce închide. Un stop-loss pus deasupra prețului de intrare îți limitează pierderea planificată. Nu te protejează însă când prețul sare brusc între închiderea dintr-o zi și deschiderea următoare, peste nivelul ordinului tău (un gap).
Ce este un short squeeze?
Section titled “Ce este un short squeeze?”Un short squeeze este o creștere rapidă a prețului provocată chiar de vânzătorii în lipsă care se grăbesc să-și acopere pozițiile. SEC îl descrie ca presiunea pusă pe cei short să-și închidă pozițiile, din cauza creșterilor bruște de preț sau a dificultății de a împrumuta titlurile. Cumpărările lor împing prețul și mai sus, iar asta forțează alți vânzători în lipsă să cumpere la rândul lor. Într-un astfel de moment, deciziile se iau sub presiunea unei pierderi care crește de la un minut la altul; despre cum reacționezi atunci, vezi psihologia pierderilor.
Riscul e mai mare când o parte mare din acțiunile disponibile la tranzacționare e deja vândută în lipsă. Despre cum se măsoară această proporție afli în articolul despre float și short float.
SEC adaugă un avertisment: unele short squeeze-uri apar natural, dar manipularea prețului sau a disponibilității acțiunilor ca să provoci unul este ilegală. Fii sceptic și cu postările de pe forumuri care anunță un short squeeze „iminent”; SEC notează că astfel de afirmații pot fi false.
Ce reguli se aplică în SUA (Regulation SHO)?
Section titled “Ce reguli se aplică în SUA (Regulation SHO)?”Regulation SHO este setul de reguli al SEC pentru vânzările în lipsă pe piețele din SUA, în vigoare din 2005. Pentru un trader de retail contează mai ales trei elemente:
- Cerința de „locate” (Rule 203). Înainte să execute o vânzare în lipsă, brokerul trebuie să aibă motive rezonabile să creadă că titlul poate fi împrumutat și livrat la scadență. Verificarea se face și se documentează înainte de tranzacție.
- Închiderea livrărilor ratate (Rule 204). Dacă acțiunile nu sunt livrate la decontare, brokerul trebuie să cumpere sau să împrumute titluri ca să închidă livrarea ratată, într-un termen strict.
- Restricția de preț (Rule 201, „alternative uptick rule”). Regula a fost adoptată în 2010. Se declanșează când prețul unei acțiuni scade cu 10% sau mai mult față de închiderea din ziua precedentă. Pentru restul zilei și ziua următoare, vânzările în lipsă nu se mai pot executa la un preț egal sau mai mic decât cea mai bună ofertă de cumpărare la nivel național (national best bid). Scopul declarat al SEC: să le permită celor care dețin acțiunea să vândă primii.
Este interzis naked short selling-ul în SUA?
Section titled “Este interzis naked short selling-ul în SUA?”Naked short selling-ul („vânzarea în lipsă neacoperită”) înseamnă să vinzi în lipsă fără să fi împrumutat sau aranjat împrumutul acțiunilor la timp pentru livrare. SEC spune explicit că nu este automat o încălcare a legii.
De exemplu, market makerii (firmele care cotează permanent prețuri de cumpărare și de vânzare pentru o acțiune) pot vinde în lipsă fără să fi aranjat împrumutul, când asigură lichiditate. Rămân însă supuși cerințelor de închidere a livrărilor ratate din Rule 204. Pentru ceilalți, o vânzare în lipsă fără locate încalcă Regulation SHO. Iar dacă minți despre intenția sau capacitatea de a livra acțiunile, comiți fraudă, interzisă de Rule 10b-21 din 2008.
Ce reguli se aplică în UE?
Section titled “Ce reguli se aplică în UE?”În UE, vânzarea în lipsă este reglementată de Regulamentul (UE) nr. 236/2012, aplicabil din 1 noiembrie 2012, iar ESMA coordonează autoritățile naționale. Principalele cerințe pentru acțiuni:
- Vânzările în lipsă trebuie să fie acoperite. Potrivit ESMA, naked short selling-ul pe acțiuni este interzis în UE: înainte să vinzi, trebuie să ai acțiunile împrumutate sau un aranjament care asigură că ele vor fi disponibile la decontare.
- Raportarea pozițiilor nete scurte. O poziție netă scurtă (net short position) se notifică autorității naționale competente când ajunge la 0,1% din capitalul social emis al companiei și la fiecare 0,1% în plus. Regulamentul delegat (UE) 2022/27 a coborât pragul de la 0,2% la 0,1%, din 31 ianuarie 2022.
- Publicarea pozițiilor mari. De la 0,5% din capitalul social emis, poziția devine publică, apoi la fiecare 0,1% în plus.
- Puteri de urgență. În situații excepționale, autoritățile naționale pot restricționa temporar vânzările în lipsă, iar ESMA poate interveni când situația are implicații transfrontaliere.
Pentru un cont mic de retail, pragurile de raportare sunt rareori atinse. Contează mai ales regula acoperirii: brokerul te lasă să shortezi doar titluri pe care le poate împrumuta.
Ce alternative există la shortarea acțiunilor?
Section titled “Ce alternative există la shortarea acțiunilor?”Poți profita de o scădere de preț și fără să împrumuți acțiuni. Fiecare variantă are propriile riscuri:
- Opțiunile put. O opțiune put îți dă dreptul, nu obligația, să vinzi un activ la un preț stabilit, până la o dată stabilită. Dacă o cumperi, pierderea maximă este prima plătită, dar opțiunea poate expira fără valoare.
- Contractele futures. La futures poți deschide direct o poziție de vânzare, fără împrumut de titluri. Pierderea e tot nelimitată teoretic, iar contractele folosesc levier.
- ETF-urile inverse. Sunt fonduri care urmăresc inversul randamentului zilnic al unui indice. SEC avertizează că obiectivul lor este zilnic, iar pe perioade mai lungi de o zi rezultatul poate diferi semnificativ de inversul indicelui; în general nu sunt potrivite pentru deținere pe termen lung.
- CFD-urile. Un CFD (contract pentru diferență) îți permite să deschizi o poziție de vânzare pe prețul unei acțiuni fără să o deții, cu levier.
- ESMA a stabilit în 2018 limite de levier pentru clienții de retail, de exemplu:
- 1:30 pentru perechile valutare majore;
- 1:20 pentru aur;
- 1:5 pentru acțiuni individuale;
- 1:2 pentru crypto.
- În România se aplică măsurile ASF (Regulamentul nr. 11/2018). Verifică la broker limitele în vigoare pentru contul tău.
- Poți pierde tot capitalul depus.
- ESMA a stabilit în 2018 limite de levier pentru clienții de retail, de exemplu:
Pașii următori
Section titled “Pașii următori”- La o poziție short, stop-loss-ul stă deasupra prețului de intrare: vezi cum pui stop-loss-ul.
- Înainte de orice short, înțelege diferența dintre contul în marjă și contul cash.
- Verifică float-ul și short float-ul acțiunii, ca să estimezi riscul de short squeeze.
Întrebări frecvente
Section titled “Întrebări frecvente”Ce înseamnă să shortezi o acțiune?
Section titled “Ce înseamnă să shortezi o acțiune?”Concret, dai un ordin de vânzare pe o acțiune pe care nu o ai în portofoliu. Brokerul se ocupă de împrumutul titlurilor, iar poziția rămâne deschisă până dai ordinul de cumpărare care o închide (buy to cover). Până atunci, rezultatul tău se mișcă invers față de preț, iar costurile de împrumut curg zilnic.
Poți pierde mai mult decât ai investit când shortezi?
Section titled “Poți pierde mai mult decât ai investit când shortezi?”Da. La o poziție short, pierderea crește odată cu prețul, iar prețul nu are o limită superioară. Într-un cont în marjă din SUA poți ajunge să datorezi bani brokerului peste suma depusă. Măsurile ESMA din 2018 pentru CFD-urile de retail prevedeau protecție la sold negativ per cont, iar în România se aplică măsurile ASF (Regulamentul nr. 11/2018); verifică la broker condițiile în vigoare. Chiar și așa, poți pierde toată marja depusă.
Pot face short dintr-un cont cash?
Section titled “Pot face short dintr-un cont cash?”Nu pe bursele din SUA: acolo vânzarea în lipsă se face doar dintr-un cont în marjă, pentru că implică împrumutul titlurilor de la broker. Dintr-un cont cash poți cumpăra, în schimb, instrumente care câștigă la scădere, cum sunt opțiunile put sau ETF-urile inverse, dacă brokerul ți le oferă.
Este legal short selling-ul?
Section titled “Este legal short selling-ul?”Da, vânzarea în lipsă este legală atât în SUA, cât și în UE, cu reguli: locate și restricții de preț în SUA (Regulation SHO), vânzări acoperite și raportarea pozițiilor nete scurte în UE (Regulamentul 236/2012). Ilegale sunt practicile abuzive, cum ar fi vânzările în lipsă făcute ca să manipulezi prețul.
Ce reții
Section titled “Ce reții”- Shortarea înseamnă să vinzi acțiuni împrumutate și să le răscumperi mai târziu; câștigi doar dacă prețul scade.
- Costurile curg cât timp ții poziția: taxa de împrumut, dividendele datorate și comisioanele.
- Câștigul e plafonat la prețul de vânzare, pierderea nu; un short squeeze sau un margin call pot închide poziția la cel mai prost moment.
- În SUA, short-ul pe acțiuni se face doar din cont în marjă, sub Regulation SHO (locate, Rule 201 la scăderi de 10%).
- În UE, vânzările în lipsă pe acțiuni trebuie acoperite, iar pozițiile nete scurte de la 0,1% se raportează (Regulamentul 236/2012).
- Practic: înainte să deschizi un short, calculează la ce preț ai primi margin call și unde ieși din poziție. Dacă pierderea până la acel nivel e mai mare decât îți permiți, nu deschide poziția sau micșorează-o.
- SEC, Key Points About Regulation SHO
- SEC, SEC Approves Short Selling Restrictions (comunicat 2010-26, 24 februarie 2010)
- 17 CFR 242.201, Circuit breaker (Rule 201)
- 12 CFR 220.12, Supplement: margin requirements (Regulation T)
- FINRA, Rule 4210. Margin Requirements
- FINRA, Know What Triggers a Margin Call
- FINRA, Brokerage Accounts
- SEC / Investor.gov, Updated Investor Bulletin: Leveraged and Inverse ETFs
- ESMA, Short selling
- EUR-Lex, Sinteză: Vânzarea în lipsă a valorilor mobiliare
- EUR-Lex, Regulamentul delegat (UE) 2022/27
- ESMA, ESMA agrees to prohibit binary options and restrict CFDs to protect retail investors (27 martie 2018)
Învață mai departe
Section titled “Învață mai departe”Dacă vrei să continui cu un curs structurat, în limba română, poți vedea cursurile despre acțiuni (stocks) ale lui Dan Toma (link de afiliere: primim un comision dacă te înscrii prin el).
Traseul de învățare · Modulul 2: Fundamente · lecția 5 din 7
Verifică-ți înțelegerea
3 întrebări. Cu cel puțin 2 răspunsuri corecte treci lecția pe traseul de învățare. Progresul rămâne doar în browserul tău.
Vinzi short 100 de acțiuni ABC la 50 USD, cu costuri de 62,50 USD (taxă de împrumut și dividend). Cât poți câștiga cel mult?
Ce se întâmplă dacă acțiunea împrumutată plătește dividend cât timp ești short?
Când se declanșează restricția de preț din Rule 201 (Regulation SHO, SUA)?