
Market maker: ce este și cum câștigă din spread-ul bid/ask
Pe scurt: Un market maker (formator de piață) este o firmă care afișează în permanență două prețuri pentru același instrument: unul la care cumpără și unul la care vinde, cu banii proprii. Câștigă în principal din diferența dintre ele, numită spread bid/ask. Riscul lui este ca prețul să se miște înainte să scape de poziție.
Pentru tine contează în trei locuri: costul fiecărei tranzacții, drumul pe care brokerul îți trimite ordinele și situațiile în care brokerul este chiar contrapartea ta, adică partea opusă a tranzacției tale.
Actualizat: octombrie 2026.
Mai jos găsești un calcul al spread-ului pe un exemplu ipotetic, regulile pentru payment for order flow, rolul market makerilor la Bursa de Valori București (BVB) și conflictul de interese de la brokerii de CFD.
Ce este un market maker?
Section titled “Ce este un market maker?”Un market maker este o persoană disponibilă în mod continuu pe piețele financiare pentru a tranzacționa pe cont propriu, adică să cumpere și să vândă instrumente financiare din capitalul propriu, la prețuri fixate de ea. Așa îl definește directiva europeană MiFID II, la art. 4 alin. (1) pct. 7. SEC, autoritatea pieței de capital din SUA, descrie mai scurt, în ghidul său despre execuția ordinelor, un tip de market maker: o firmă pregătită să cumpere sau să vândă o acțiune la prețuri cotate public.
Un broker care lucrează ca agent îți trimite ordinul mai departe, spre o bursă sau alt loc de execuție. Market makerul, în schimb, tranzacționează direct cu tine: când tu cumperi, el îți vinde din stocul lui; când tu vinzi, el cumpără.
Cine sunt market makerii?
Section titled “Cine sunt market makerii?”Sunt firme de investiții; la BVB, de exemplu, sunt participanți la sistemul de tranzacționare al bursei. Îi întâlnești în trei ipostaze:
- Market makeri înregistrați la o bursă, care și-au asumat prin contract obligația să afișeze cotații pentru anumite instrumente;
- Market makeri spre care brokerii trimit ordinele clienților, practică frecventă pe bursele din SUA;
- Brokeri de CFD și forex care preiau ei înșiși partea opusă a tranzacției tale (despre ei, mai jos).
Ce este spread-ul bid/ask?
Section titled “Ce este spread-ul bid/ask?”Spread-ul bid/ask este diferența dintre prețul cel mai bun la care cineva vrea să cumpere (bid, prețul de cumpărare) și prețul cel mai bun la care cineva vrea să vândă (ask, prețul de vânzare). SEC îl definește simplu: diferența dintre prețul de cumpărare și cel de vânzare.
Spread-ul e un cost pentru tine, chiar dacă în extrasul de cont nu apare ca un comision. Dacă cumperi la ask și vinzi imediat la bid, pierzi spread-ul. Celelalte costuri ale unei tranzacții le găsești în articolul despre ce trebuie să știi înainte de a tranzacționa. FINRA, autoritatea de autoreglementare a brokerilor din SUA, notează că firmele care oferă tranzacționare fără comision pot fi plătite în alte moduri, printre care spread-ul bid/ask și payment for order flow.
Exemplu ipotetic: cât costă spread-ul și cât câștigă market makerul
Section titled “Exemplu ipotetic: cât costă spread-ul și cât câștigă market makerul”Acțiunea fictivă ABC are cotația: bid 24,90 lei, ask 25,00 lei.
- Spread-ul este 25,00 − 24,90 = 0,10 lei, adică 0,4% din prețul de vânzare (0,10 ÷ 25,00).
- Tu cumperi 100 de acțiuni la ask: plătești 100 × 25,00 = 2.500 lei.
- Dacă le vinzi imediat la bid, primești 100 × 24,90 = 2.490 lei. Ai pierdut 10 lei înainte de orice comision, fără ca prețul să se fi mișcat.
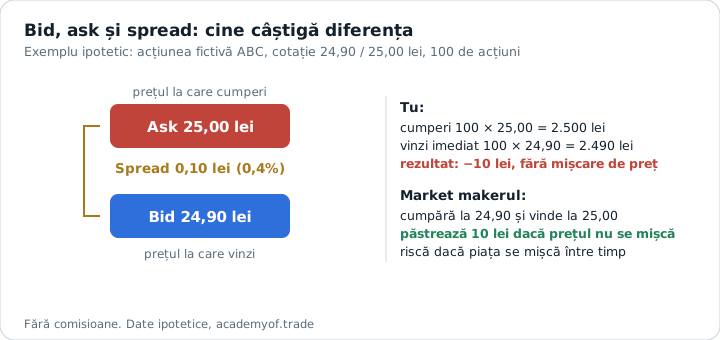
Exemplu ipotetic: spread-ul e un cost pentru tine și venitul market makerului.
Acum privește din partea market makerului. El cumpără 100 de acțiuni de la un vânzător la 24,90 și vinde 100 de acțiuni unui cumpărător la 25,00. Dacă prețul nu s-a mișcat între cele două tranzacții, păstrează 10 lei.
Riscul apare când prețul se mișcă. Să presupunem că, după ce a cumpărat la 24,90, piața scade și noua cotație devine 24,70 / 24,80. Dacă vinde acum la 24,80, pierde 100 × 0,10 = 10 lei. De aceea, când piața e agitată sau când un titlu se tranzacționează rar, market makerul poate cere un spread mai mare: își plătește astfel riscul de a rămâne cu acțiunile nevândute în portofoliu.
Ce rol are un market maker pe piață și cum ajută lichiditatea?
Section titled “Ce rol are un market maker pe piață și cum ajută lichiditatea?”Lichiditatea înseamnă cât de ușor poți cumpăra sau vinde un titlu, repede și fără să miști mult prețul. Market makerul susține lichiditatea pentru că afișează mereu un preț la care poți tranzacționa, chiar și atunci când, în acel moment, nu există alt investitor dispus să fie de partea cealaltă.
Rolul are limite. Chiar și market makerii care și-au asumat prin contract obligația de a cota respectă parametri preciși: un volum minim afișat și un spread maxim. Mai jos vezi cum arată asta la BVB.
Pe acțiunile cu puține titluri disponibile pentru tranzacționare, lipsa lichidității se simte mai tare. Detalii găsești în articolul despre float.
Ce este payment for order flow în SUA?
Section titled “Ce este payment for order flow în SUA?”Payment for order flow (PFOF, plata pentru fluxul de ordine) înseamnă că un market maker sau o bursă plătește brokerul ca să primească ordinele clienților lui spre execuție. SEC descrie practica în ghidul său despre execuția tranzacțiilor: unii market makeri îi plătesc brokerului ordinele pe care el li le trimite.
În SUA, practica este permisă, dar cu obligații de transparență:
- La deschiderea contului și apoi anual, brokerul trebuie să te informeze în scris dacă primește payment for order flow, ce fel de plată primește și cum decide unde îți trimite ordinele (Regula 607 a SEC).
- Trimestrial, brokerul publică rapoarte despre locurile de execuție spre care a trimis ordinele clienților care nu au cerut un loc anume (ordine „non-directed”) (Regula 606 a SEC).
- La cerere, pentru majoritatea ordinelor pe acțiuni listate în SUA și pentru ordinele pe opțiuni, brokerul trebuie să-ți spună unde au fost trimise ordinele tale în ultimele șase luni (Regula 606(b)).
Indiferent de aceste plăți, brokerul are datoria să caute cea mai bună execuție disponibilă în mod rezonabil pentru ordinele tale (best execution). Aici apare un posibil conflict de interese: brokerul poate fi tentat să aleagă locul de execuție care îl plătește, nu pe cel care îți dă ție prețul cel mai bun. Tocmai de aceea există rapoartele de mai sus.
În UE, regula e diferită. Regulamentul (UE) 2024/791, care a modificat MiFIR, interzice firmelor de investiții să primească payment for order flow pentru ordinele clienților de retail și ale clienților profesionali. Statele membre puteau acorda o excepție temporară doar până la 30 iunie 2026, termen trecut acum. Rabaturile (rebate-urile) din tarifele publice ale unui loc de tranzacționare rămân permise doar dacă aduc beneficiu exclusiv clientului, nu un câștig în bani pentru firmă.
Market makeri la Bursa de Valori București (BVB)
Section titled “Market makeri la Bursa de Valori București (BVB)”La BVB, market makerii și furnizorii de lichiditate sunt participanți la bursă care susțin lichiditatea instrumentelor la care s-au înregistrat. Ei plasează oferte ferme de cumpărare și de vânzare în timpul tranzacționării continue, cu un volum minim și un spread maxim. BVB publică lunar rapoarte despre cum și-au respectat aceste obligații.
Din august 2019, la BVB există și Market Makerul Emitentului (MME): un participant la bursă care susține lichiditatea unui titlu pe baza unui contract încheiat atât cu emitentul, cât și cu BVB. BRK Financial Group a devenit Market Maker al Emitentului pentru AAGES începând cu 8 august 2019, primul caz de acest fel la BVB.
Pentru contextul bursei românești, citește articolul despre piața de capital.
Broker market maker (dealing desk) la CFD și forex: cum funcționează?
Section titled “Broker market maker (dealing desk) la CFD și forex: cum funcționează?”Un CFD (contract pentru diferență) îți aduce câștigul sau pierderea din diferența de preț a unui activ, fără să-l deții. Mulți brokeri de CFD și forex nu trimit ordinul tău pe o bursă: ei sunt contrapartea ta. Modelul se numește adesea „market maker” sau „dealing desk”, adică brokerul are un departament propriu care preia ordinele clienților și tranzacționează cu ei.
În 2016, ESMA, autoritatea europeană a piețelor, a descris în documentul său de întrebări și răspunsuri despre CFD-uri trei modele de afaceri pentru firmele care sunt contrapartea clientului:
- Firma își acoperă (hedge) toate ordinele clienților, unul câte unul sau agregat, la un alt participant, numit furnizor de lichiditate. Riscul de piață trece la acesta, iar câștigul firmei nu depinde de pierderea fiecărui client, deci stimulentul de a lucra împotriva lui e mai mic. ESMA avertizează totuși că un conflict rămâne dacă hedging-ul se face la o firmă din același grup.
- Firma nu face deloc hedging. Profitul ei este legat direct de pierderile clienților.
- Model hibrid: firma transferă mai departe doar o parte din ordine, de exemplu peste un anumit prag de risc.
Ce conflict de interese apare și ce spune ESMA despre el?
Section titled “Ce conflict de interese apare și ce spune ESMA despre el?”ESMA scrie că, atunci când firma este contrapartea ta și pierderea ta înseamnă profitul ei, firma are un stimulent să acționeze împotriva interesului tău. Levierul mare poate amplifica acest conflict. Pentru firma care nu își acoperă deloc pozițiile, ESMA consideră că un astfel de conflict cel mai probabil nu poate fi gestionat și că modelul ar trebui evitat.
ESMA numește și o practică concretă pe care o consideră incompatibilă cu obligația de a evita conflictele de interese: alunecarea asimetrică a prețului (asymmetric price slippage). Firma păstrează pentru ea mișcările favorabile de preț dintre momentul ordinului tău și momentul acoperirii. Pe cele nefavorabile ți le transferă ție. Indiferent de model, firma trebuie să-ți spună că ea este contrapartea ta.
Pe internet circulă des ideea că market makerii „îți vânează stop-loss-urile”. Stop-loss-ul este ordinul care îți închide automat poziția când prețul ajunge la un nivel ales de tine, ca să-ți limitezi pierderea. Sursele oficiale citate aici nu confirmă o asemenea practică drept regulă generală.
Ce poți verifica tu este modelul de execuție al brokerului: îl găsești în politica de execuție a ordinelor și în politica privind conflictele de interese. Apoi află cum funcționează ordinul tău de stop. Un stop-loss obișnuit devine ordin la piață și se poate executa la un preț mai slab decât cel ales, mai ales la un gap, adică un salt de preț între două cotații, fără tranzacții la nivelurile intermediare. Detalii găsești în articolul despre stop-loss.
Levierul la CFD-uri: limitele ESMA și regulile din România
Section titled “Levierul la CFD-uri: limitele ESMA și regulile din România”În 2018, ESMA a stabilit limite de levier pentru clienții de retail la deschiderea pozițiilor pe CFD-uri, de exemplu:
- 1:30 pentru perechile valutare majore;
- 1:20 pentru aur;
- 1:2 pentru crypto.
Măsurile ESMA au fost temporare; în România se aplică măsurile ASF (Regulamentul nr. 11/2018). Verifică la broker limitele în vigoare pentru contul tău. Cu levier poți pierde tot capitalul depus.
Cum verifici dacă brokerul tău este market maker
Section titled “Cum verifici dacă brokerul tău este market maker”- Politica de execuție a ordinelor și politica privind conflictele de interese: unde merg ordinele, dacă brokerul este contrapartea ta și cum tratează alunecarea prețului.
- Cum își acoperă pozițiile la CFD-uri și forex, dacă el este contrapartea ta.
- Spread-ul real, nu doar comisionul: compară bid-ul și ask-ul în momentele în care tranzacționezi de obicei.
- Dacă brokerul primește payment for order flow (la brokerii din SUA, în documentele cerute de Regulile 606 și 607).
- Contul: dacă folosești levier, citește diferențele dintre contul în marjă și contul cash.
Pașii următori
Section titled “Pașii următori”Dacă vrei să continui, aceste articole completează ce ai citit aici:
- Ce este piața de capital
- Tipuri de valori mobiliare
- Ce este float-ul
- Stop-loss: ce înseamnă și cum îl pui
- Ce trebuie să știi ca day trader
Întrebări frecvente
Section titled “Întrebări frecvente”Market maker ce este, pe scurt?
Section titled “Market maker ce este, pe scurt?”O firmă care îți oferă oricând două prețuri pentru același instrument, unul de cumpărare și unul de vânzare. Tranzacționează din capitalul propriu, câștigă din diferența dintre ele și suportă riscul ca prețul să se schimbe până își închide poziția.
Spread-ul bid/ask este un cost pentru mine?
Section titled “Spread-ul bid/ask este un cost pentru mine?”Da. Cumperi la ask și vinzi la bid, deci o tranzacție dus-întors te costă spread-ul, pe lângă eventualul comision. Cu cât spread-ul e mai mare, cu atât prețul trebuie să se miște mai mult în favoarea ta ca să ieși pe zero.
Brokerul „fără comision” chiar nu câștigă nimic de la mine?
Section titled “Brokerul „fără comision” chiar nu câștigă nimic de la mine?”Nu din comision, dar poate câștiga în alte moduri. FINRA arată că astfel de firme pot fi plătite, de exemplu, din dobânda la banii neinvestiți din cont, din spread-ul bid/ask sau din payment for order flow.
Payment for order flow este legal?
Section titled “Payment for order flow este legal?”În SUA, da, cu obligația brokerului de a-l declara (Regulile 606 și 607 ale SEC) și de a căuta cea mai bună execuție pentru ordinele tale. În UE, MiFIR îl interzice pentru clienții de retail și profesionali; excepțiile naționale temporare s-au încheiat la 30 iunie 2026.
Este periculos un broker de CFD care e market maker?
Section titled “Este periculos un broker de CFD care e market maker?”Poate fi riscant. ESMA arată că apare un conflict de interese când profitul firmei depinde de pierderile tale; pentru firmele care nu își acoperă deloc pozițiile, ESMA consideră că acest conflict cel mai probabil nu poate fi gestionat și că modelul ar trebui evitat. Verifică dacă firma este contrapartea ta, cum își acoperă pozițiile și ce procent din conturile de retail pierd bani la ea.
Ce reții
Section titled “Ce reții”- Un market maker cotează simultan bid și ask, tranzacționează din capitalul propriu și câștigă din spread, asumându-și riscul de preț.
- Spread-ul bid/ask este un cost real pentru tine, chiar și la brokerii fără comision.
- În SUA, payment for order flow e permis, dar declarat prin Regulile 606 și 607; în UE, MiFIR îl interzice pentru clienții de retail și profesionali.
- La BVB, market makerii afișează oferte ferme cu volum minim și spread maxim; din 2019 există și Market Makerul Emitentului.
- La CFD-uri, când brokerul e contrapartea ta, ESMA vede un conflict de interese; verifică modelul de execuție înainte să deschizi un cont.
- Directiva 2014/65/UE (MiFID II), art. 4 alin. (1) pct. 7, definiția formatorului de piață
- SEC, Trade Execution: What Every Investor Should Know
- 17 CFR 242.607, Customer account statements (payment for order flow)
- 17 CFR 242.606, Disclosure of order routing information
- FINRA, Answers to 6 Common Questions About Online Trading
- ESMA, MiFIR art. 39a, Prohibition of receiving payment for order flow
- Regulamentul (UE) 2024/791, modificarea MiFIR
- BVB, Performanța Market Makerilor și a Furnizorilor de Lichiditate
- BVB, Comunicat de presă: Market Maker al Emitentului (7 august 2019)
- ESMA, Q&A on CFDs and other speculative products (ESMA/2016/1165), secțiunea 2, conflictele de interese
- ESMA, ESMA agrees to prohibit binary options and restrict CFDs to protect retail investors (27 martie 2018)
Învață mai departe
Section titled “Învață mai departe”Dacă vrei să continui cu un curs structurat, în limba română, poți vedea cursurile despre acțiuni (stocks) ale lui Dan Toma (link de afiliere: primim un comision dacă te înscrii prin el).
Traseul de învățare · Modulul 2: Fundamente · lecția 3 din 7
Verifică-ți înțelegerea
3 întrebări. Cu cel puțin 2 răspunsuri corecte treci lecția pe traseul de învățare. Progresul rămâne doar în browserul tău.
Acțiunea fictivă ABC are bid 24,90 lei și ask 25,00 lei. Cumperi 100 de acțiuni și le vinzi imediat. Cât pierzi înainte de comisioane?
Ce regulă se aplică în UE pentru payment for order flow (PFOF)?
Ce spune ESMA despre brokerul de CFD care este contrapartea ta și nu își acoperă deloc pozițiile?