
Ce este DeFi: cum funcționează și ce riscuri are
Pe scurt: DeFi (finanțe descentralizate, din engleză decentralized finance) înseamnă servicii financiare, precum schimbul de tokenuri, împrumuturile sau depunerea de lichiditate, oferite de programe care rulează pe blockchain (smart contracts), fără o bancă sau o firmă care să țină banii. Câștigi control direct asupra fondurilor, dar preiei și riscurile pe care în finanțele clasice le gestionează intermediarul. În UE, serviciile prestate complet descentralizat, fără intermediar, nu intră sub regulamentul MiCA.
Actualizat: octombrie 2026.
Ce este DeFi?
Section titled “Ce este DeFi?”DeFi este un termen-umbrelă pentru produsele și serviciile financiare construite pe blockchain-uri programabile, accesibile oricui are un portofel crypto și o conexiune la internet. ethereum.org îl definește ca termen colectiv pentru produsele și serviciile financiare accesibile oricui poate folosi Ethereum.
Diferența față de un exchange sau o bancă: nu deschizi un cont la o companie. Conectezi portofelul tău (vezi cum îți creezi un portofel crypto) la un smart contract și interacționezi direct cu el.
Cum funcționează DeFi?
Section titled “Cum funcționează DeFi?”Piesa centrală este smart contract-ul: un program publicat pe blockchain care poate ține fonduri și le poate trimite sau returna în funcție de condiții prestabilite. Conform ethereum.org, în DeFi smart contract-ul ia locul instituției financiare din tranzacție. Odată publicat, nimeni nu-l poate modifica: rulează mereu exact cum a fost programat. Cum funcționează registrul pe care rulează aceste contracte inteligente pe blockchain afli în ghidul dedicat.
Asta are două fețe:
- Avantaj: regulile sunt publice și se aplică la fel pentru toți, iar piețele sunt deschise non-stop.
- Dezavantaj: o greșeală în cod se aplică la fel de „imparțial” ca regulile bune. Dacă codul are o vulnerabilitate, nu există un funcționar care să oprească o tranzacție greșită.
Care sunt principalele servicii DeFi?
Section titled “Care sunt principalele servicii DeFi?”Schimburi descentralizate (DEX)
Section titled “Schimburi descentralizate (DEX)”Un DEX îți permite să schimbi un token pe altul direct din portofel, fără să predai custodia fondurilor. Multe DEX-uri nu folosesc o carte de ordine, ci pool-uri de lichiditate: rezerve de două tokenuri depuse de utilizatori, din care se face schimbul după o formulă. Comparația cu exchange-urile clasice e în ghidul CEX vs DEX.
Furnizarea de lichiditate
Section titled “Furnizarea de lichiditate”Cine depune tokenuri într-un pool devine furnizor de lichiditate (liquidity provider, LP) și primește o parte din comisioanele plătite de cei care fac schimburi. Documentația Uniswap avertizează că market making-ul e o activitate complexă, cu risc de pierdere la mișcări mari și susținute ale prețului, comparativ cu simpla deținere a tokenurilor. Acesta e riscul de impermanent loss, explicat mai jos.
Împrumuturi cu garanție
Section titled “Împrumuturi cu garanție”Poți depune un criptoactiv ca garanție și împrumuta altul. ethereum.org dă exemplul folosirii ETH ca garanție pentru un împrumut în stablecoin. Dacă valoarea garanției scade prea mult, poziția poate fi lichidată: la Aave, de exemplu, o poziție cu „health factor” sub 1,0 devine eligibilă pentru lichidare, iar un lichidator plătește o parte din datorie și primește garanția, cu un bonus.
Stablecoin-uri
Section titled “Stablecoin-uri”Tokenurile cu valoare legată de o monedă fiat sunt folosite intens în DeFi ca „bani de bază”. Diferențele dintre tipurile de stablecoin și regulile MiCA sunt explicate în ghidul bani fiat vs crypto.
Ce este impermanent loss, explicat simplu?
Section titled “Ce este impermanent loss, explicat simplu?”Impermanent loss (pierderea „nepermanentă”) este diferența dintre cât valorează tokenurile tale dacă le-ai depus într-un pool de lichiditate și cât ar fi valorat dacă le-ai fi ținut pur și simplu în portofel. Apare când prețul unui token din pool se schimbă față de celălalt.
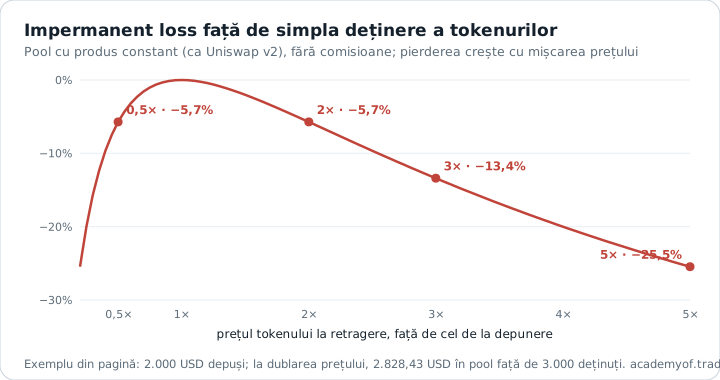
De ce apare: pool-ul se reechilibrează automat. Când un token se scumpește, cumpărătorii îl scot din pool și pun în loc celălalt token. Ca furnizor de lichiditate, rămâi cu mai puțin din tokenul care a crescut și mai mult din cel care a rămas pe loc.
Exemplu ipotetic (pool cu formula „produs constant”, ca Uniswap v2, fără comisioane):
- Depui 1 token X (preț 1.000 USD) și 1.000 USDC. Total: 2.000 USD.
- Prețul lui X se dublează, la 2.000 USD.
- Dacă le-ai fi ținut în portofel: 1 X × 2.000 + 1.000 = 3.000 USD.
- În pool, după reechilibrare, partea ta devine aproximativ 0,7071 X și 1.414,21 USDC, adică 0,7071 × 2.000 + 1.414,21 ≈ 2.828,43 USD.
- Diferența, de circa 171,57 USD (aproximativ 5,7%), este impermanent loss.
Documentația Uniswap v2 dă aceeași scară: o schimbare de preț de 2x înseamnă o pierdere de 5,7% față de simpla deținere, 3x înseamnă 13,4%, iar 5x înseamnă 25,5%. Pierderea e aceeași indiferent de direcția în care se mișcă prețul.
Se numește „nepermanentă” pentru că dispare dacă prețul revine la nivelul de la depunere. Dacă retragi lichiditatea la un alt preț, pierderea devine cât se poate de permanentă. Comisioanele câștigate o pot compensa, total sau parțial, dar nu e garantat.
Ce riscuri are DeFi?
Section titled “Ce riscuri are DeFi?”- Vulnerabilități în smart contracts. ethereum.org recunoaște că produsele Ethereum, ca orice software, pot avea bug-uri și pot fi exploatate. Un audit de cod reduce riscul, dar nu îl elimină.
- Atacuri și furturi. Protocoalele, punțile între blockchain-uri (bridges) și interfețele web pot fi atacate; fondurile furate pot fi pierdute definitiv.
- Impermanent loss, pentru furnizorii de lichiditate.
- Lichidări, la împrumuturile cu garanție, când prețul garanției scade.
- Pierderea parității unui stablecoin folosit ca garanție sau în pool.
- Proiecte frauduloase. Oricine poate lansa un token și un pool; echipele anonime pot dispărea cu fondurile.
- Greșeli ireversibile. O aprobare dată unui contract rău intenționat sau o adresă greșită nu se anulează.
- Volatilitatea tokenurilor de bază (vezi volatilitatea pieței crypto).
Este DeFi reglementat de MiCA?
Section titled “Este DeFi reglementat de MiCA?”Doar parțial. Considerentul 22 al Regulamentului (UE) 2023/1114 (MiCA) distinge două situații. Dacă o persoană prestează sau controlează, direct ori indirect, servicii crypto, regulamentul se aplică chiar dacă o parte din activitate se desfășoară descentralizat. Dacă serviciile sunt prestate complet descentralizat, fără niciun intermediar, ele nu ar trebui să intre în domeniul regulamentului.
Ce înseamnă pentru tine:
- dacă o firmă identificabilă îți oferă un serviciu „DeFi” (de exemplu, un exchange care îți face staking sau schimburi prin protocoale descentralizate), ea poate avea nevoie de autorizare MiCA; din 1 iulie 2026, în UE doar furnizorii autorizați pot presta servicii crypto, iar verificarea se face în registrul ESMA;
- dacă interacționezi direct cu un protocol complet descentralizat, protecțiile MiCA nu se aplică;
- considerentul 22 nu definește exact când un serviciu e „complet descentralizat”; o denumire de marketing nu îl face automat așa.
Pe 6 octombrie 2025, EBA, EIOPA și ESMA au avertizat consumatorii că protecția legală pentru criptoactive, dacă există, poate fi limitată în funcție de tipul de criptoactiv și de serviciu, și i-au îndemnat să verifice dacă furnizorul e autorizat în UE.
În România, impozitarea câștigurilor din crypto este explicată în ghidul despre impozitul pe crypto în România; pentru operațiuni DeFi (pool-uri, împrumuturi) cere părerea unui consultant fiscal.
Pașii următori
Section titled “Pașii următori”- Tipuri de portofele crypto
- Mining și staking: riscurile staking-ului
- Ce sunt criptomonedele: monede vs tokenuri
Întrebări frecvente
Section titled “Întrebări frecvente”Ce înseamnă DeFi?
Section titled “Ce înseamnă DeFi?”Finanțe descentralizate: servicii financiare (schimburi, împrumuturi, lichiditate) oferite de smart contracts pe blockchain, fără un intermediar care să țină fondurile.
Ce este impermanent loss?
Section titled “Ce este impermanent loss?”Diferența dintre valoarea tokenurilor depuse într-un pool de lichiditate și valoarea pe care ar fi avut-o dacă le-ai fi ținut în portofel. Apare când prețurile tokenurilor din pool se schimbă unul față de celălalt și dispare doar dacă prețurile revin.
DeFi e mai sigur decât un exchange centralizat?
Section titled “DeFi e mai sigur decât un exchange centralizat?”Nu neapărat. Elimini riscul ca o firmă să-ți blocheze sau să-ți piardă fondurile, dar preiei riscul de cod, de lichidare și de greșeală proprie, fără protecțiile MiCA.
Sunt protejat de MiCA dacă folosesc DeFi?
Section titled “Sunt protejat de MiCA dacă folosesc DeFi?”Nu, dacă serviciul e prestat complet descentralizat, fără intermediar, potrivit considerentului 22 din MiCA. Considerentul nu definește „complet descentralizat”, iar o firmă identificabilă care îți prestează serviciul poate fi acoperită de MiCA. Verifică în registrul ESMA dacă e autorizată.
Ce reții
Section titled “Ce reții”- DeFi înlocuiește intermediarul cu smart contracts: controlezi fondurile, dar preiei și riscurile.
- DEX-urile folosesc des pool-uri de lichiditate; furnizorii primesc comisioane și suportă impermanent loss.
- La o dublare a prețului, impermanent loss este de aproximativ 5,7% față de simpla deținere (Uniswap v2).
- Împrumuturile cu garanție pot fi lichidate dacă prețul garanției scade.
- MiCA nu acoperă serviciile prestate complet descentralizat, fără intermediar (considerentul 22), dar considerentul nu definește „complet descentralizat”, iar o firmă identificabilă care îți prestează serviciul poate fi acoperită de MiCA.
- ethereum.org, „Decentralized finance (DeFi)”, https://ethereum.org/en/defi/ (accesat 9.10.2026): definiția DeFi, rolul smart contracts, împrumutul cu garanție, riscul de bug-uri.
- Uniswap, „Understanding Returns” (documentație v2), https://developers.uniswap.org/docs/protocols/v2/concepts/understanding-returns (accesat 9.10.2026): formula și tabelul impermanent loss.
- Aave, „Liquidations”, https://aave.com/docs/concepts/liquidations (accesat 9.10.2026): pragul health factor 1,0.
- Regulamentul (UE) 2023/1114 (MiCA), considerentul 22, https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32023R1114 (accesat 9.10.2026).
- AMF, „End of MiCA transitional period” (23.06.2026), https://www.amf-france.org/en/news-publications/news/end-mica-transitional-period-esma-sets-out-its-expectations-professionals-and-warns-retail-investors (accesat 8.10.2026).
- ESMA, avertismentul comun EBA, EIOPA, ESMA (6.10.2025), https://www.esma.europa.eu/press-news/esma-news/eu-supervisory-authorities-warn-consumers-risks-and-limited-protection-certain (accesat 9.10.2026).
Învață mai departe
Section titled “Învață mai departe”Dacă vrei să continui cu un curs structurat, în limba română, poți vedea cursurile de crypto ale lui Dan Toma (link de afiliere: primim un comision dacă te înscrii prin el).
Traseul de învățare · Modulul 8: Crypto · lecția 13 din 14
Verifică-ți înțelegerea
3 întrebări. Cu cel puțin 2 răspunsuri corecte treci lecția pe traseul de învățare. Progresul rămâne doar în browserul tău.
Ce ia locul instituției financiare într-o tranzacție DeFi?
Exemplu ipotetic: depui 1 token X (1.000 USD) și 1.000 USDC într-un pool, iar prețul lui X se dublează. Cât e impermanent loss față de simpla deținere?
Ce se poate întâmpla cu un împrumut cu garanție în DeFi dacă valoarea garanției scade prea mult?