
Impozit crypto România 2026: cât plătești și cum declari
Pe scurt: câștigurile din vânzarea criptomonedelor se impozitează cu 10% dacă le-ai realizat în 2025 și cu 16% dacă le realizezi începând cu 1 ianuarie 2026. Le declari în declarația unică, până pe 25 mai a anului următor. Câștigurile foarte mici sunt scutite, iar la venituri mai mari poți datora și CASS (contribuția de asigurări sociale de sănătate).
Actualizat: octombrie 2026.
Impozit crypto 2025 și 2026: rate și termene pe scurt
Section titled “Impozit crypto 2025 și 2026: rate și termene pe scurt”| Ce | Valoare | Pentru ce an |
|---|---|---|
| Impozit pe câștig | 10% | câștiguri realizate în 2025 (termen de declarare: 25.05.2026) |
| Impozit pe câștig | 16% | câștiguri realizate începând cu 1.01.2026 (termen: 25.05.2027) |
| Scutire | câștig sub 200 de lei pe tranzacție, dacă totalul câștigurilor din an nu depășește 600 de lei | ambii ani |
| Declarație | declarația unică (formularul 212), până la 25 mai a anului următor | ambii ani |
| CASS | 10% dintr-o bază fixă (6, 12 sau 24 de salarii minime), doar de la un anumit prag de venit | ambii ani |
Creșterea de la 10% la 16% vine din Legea nr. 239/2025, care a modificat Codul fiscal pentru câștigurile obținute de la 1 ianuarie 2026.
Impozit crypto 2025 (declarat în 2026)
Section titled “Impozit crypto 2025 (declarat în 2026)”Pentru câștigurile realizate în 2025, cota este de 10%, iar declarația unică (formularul aprobat prin Ordinul ANAF nr. 2.736/2025) trebuia depusă până pe 25 mai 2026. Termenul a trecut. Dacă nu ai declarat, verifică la ANAF sau cu un consultant fiscal ce poți face.
Ce este impozabil
Section titled “Ce este impozabil”În Codul fiscal, câștigurile din „transferul de monedă virtuală” (adică din criptomonede) sunt venituri din alte surse. Codul definește transferul ca „orice vânzare, cesiune sau înstrăinare a dreptului de proprietate, schimbul unui drept de proprietate cu servicii ori cu un alt drept de proprietate”. ANAF nu a precizat explicit cum se aplică această definiție la fiecare tip de operațiune cu crypto.
- Vânzarea crypto contra lei, euro sau dolari: impozabilă.
- Plata unui bun sau a unui serviciu cu crypto: textul definiției acoperă schimbul cu servicii, dar Codul nu are o regulă dedicată pentru crypto.
- Schimbul unei criptomonede pe alta (swap): definiția ar putea acoperi și acest caz, dar nici Codul fiscal, nici instrucțiunile ANAF nu spun explicit dacă e impozabil și cum se stabilește prețul. Dacă faci multe schimburi crypto-crypto, cere părerea unui consultant fiscal.
- Staking (blocarea monedelor pentru recompense), mining (crearea de monede noi prin validarea tranzacțiilor) și airdrop (monede primite gratuit): nu sunt reglementate explicit în Codul fiscal sau în instrucțiunile declarației unice.
Câștigul se calculează între prețul de vânzare și cel de achiziție. Legea nu prevede impozitarea simplei dețineri, dar ANAF nu a formulat explicit această regulă.
Cum calculezi câștigul
Section titled “Cum calculezi câștigul”Câștigul este diferența pozitivă dintre prețul de vânzare și prețul de achiziție, inclusiv costurile directe ale tranzacției (de exemplu comisioanele).
Exemplu ipotetic:
- Cumperi o criptomonedă cu 10.000 de lei și plătești un comision de 50 de lei.
- O vinzi cu 14.000 de lei și plătești un comision de 70 de lei.
- Câștig: 14.000 − 10.000 − 50 − 70 = 3.880 de lei.
- Impozit: 620,80 lei (16%) dacă vânzarea e în 2026, sau 388 de lei (10%) dacă a fost în 2025.
Dacă vinzi în altă monedă decât leul, sumele se convertesc în lei la cursul Băncii Naționale a României (BNR) din ziua în care primești sau plătești banii.
Ce nu spune legea clar:
- Prețul de achiziție când ai cumpărat de mai multe ori. Dacă ai cumpărat aceeași monedă la prețuri diferite, legea nu spune ce preț de achiziție folosești (primul cumpărat, media etc.). Pentru crypto nu există o regulă de identificare a lotului vândut și nici a prețului de achiziție.
- Pierderile. Codul nu prevede compensarea sau reportarea pierderilor din crypto, iar declarația are doar rânduri pentru câștig și impozit. Nu e clar dacă „diferența pozitivă” se calculează pe fiecare tranzacție sau pe totalul anului.
Păstrează evidența fiecărei cumpărări și vânzări (dată, sumă, comision). Un jurnal de trading ținut la zi te ajută și la declarație.
Scutirea pentru câștigurile mici
Section titled “Scutirea pentru câștigurile mici”Textul legii:
„Câștigul sub nivelul a 200 lei/tranzacție nu se impozitează cu condiția ca totalul câștigurilor într-un an fiscal să nu depășească nivelul de 600 lei.”
Ambele condiții trebuie îndeplinite. Exemplu ipotetic: ai trei vânzări cu câștiguri de 150, 180 și 190 de lei. Fiecare e sub 200 de lei, iar totalul este 520 de lei, sub 600, deci, la citirea literală a textului, scutirea s-ar aplica.
Dacă totalul câștigurilor din an trece de 600 de lei, scutirea nu se mai aplică, la o citire literală a textului. Legea nu clarifică dacă „totalul câștigurilor” înseamnă toate câștigurile din crypto sau doar cele mici. Dacă te afli la limită, verifică cu un consultant.
CASS pe câștigurile crypto: când îl datorezi
Section titled “CASS pe câștigurile crypto: când îl datorezi”Câștigurile din crypto se adună cu alte venituri (de exemplu din investiții sau chirii) ca să vezi dacă datorezi CASS. CASS este 10% dintr-o bază fixă, nu 10% din câștig:
| Venitul cumulat din aceste surse în anul respectiv | Baza CASS | CASS de plată |
|---|---|---|
| sub 24.300 de lei | — | 0 |
| de la 24.300 la 48.600 de lei | 24.300 de lei | 2.430 de lei |
| de la 48.600 la 97.200 de lei | 48.600 de lei | 4.860 de lei |
| de la 97.200 de lei | 97.200 de lei | 9.720 de lei |
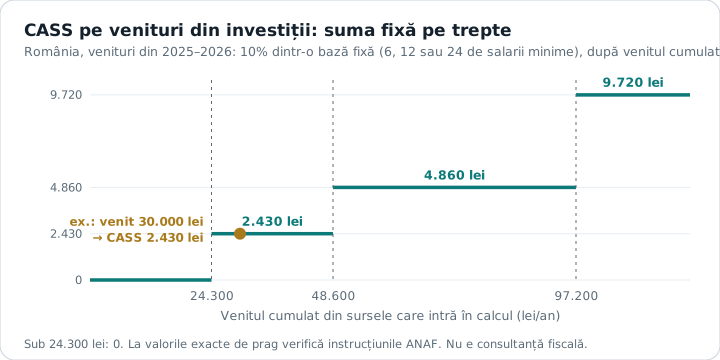
CASS nu crește procentual cu venitul, ci în trepte fixe. Nu e consultanță fiscală.
La valorile exacte de prag (48.600 sau 97.200 de lei), verifică încadrarea în instrucțiunile ANAF. Exemplu ipotetic: dacă venitul cumulat din aceste surse este de 30.000 de lei, baza este 24.300 de lei, iar CASS este 2.430 de lei.
Pragurile sunt 6, 12 și 24 de salarii minime, calculate cu salariul minim în vigoare la 1 ianuarie al anului în care ai obținut venitul (4.050 de lei). Pentru veniturile din 2025, valorile sunt confirmate în instrucțiunile ANAF.
Pentru 2026, aceleași valori rezultă din lege, pentru că salariul minim de 4.325 de lei se aplică abia de la 1 iulie 2026. ANAF nu a publicat încă, la octombrie 2026, instrucțiunile pentru veniturile din 2026. Unele categorii de persoane sunt exceptate de la plata CASS (art. 154 din Codul fiscal).
Cum declari câștigurile crypto la ANAF (declarația unică)
Section titled “Cum declari câștigurile crypto la ANAF (declarația unică)”- Formularul: declarația unică (formularul 212), aprobată pentru veniturile din 2025 prin Ordinul ANAF nr. 2.736/2025.
- Termenul: 25 mai inclusiv a anului următor. Pentru câștigurile din 2026: 25 mai 2027, dacă termenul nu se schimbă.
- Unde: în capitolul I, la veniturile realizate din România, bifezi categoria „venituri prevăzute la art. 114 alin. (2) lit. m) din Codul fiscal” și completezi câștigul și impozitul. CASS îl completezi în secțiunea 3, dedicată contribuțiilor.
- Cum depui: online prin Spațiul Privat Virtual (SPV) sau e-guvernare, ori pe hârtie.
- Plata: plătești impozitul și CASS tot până la 25 mai.
Instrucțiunile din 2025 nu spun explicit dacă câștigurile de pe exchange-uri (platforme de schimb) din străinătate merg la veniturile din România sau la cele din străinătate. Dacă tranzacționezi pe o platformă străină, verifică această secțiune la ANAF.
Cum află ANAF de tranzacțiile tale crypto (DAC8)
Section titled “Cum află ANAF de tranzacțiile tale crypto (DAC8)”Directiva europeană DAC8 obligă furnizorii de servicii crypto care servesc clienți din UE (inclusiv cei din afara UE înregistrați aici) să raporteze autorităților fiscale tranzacțiile utilizatorilor, din 2026. România a transpus-o prin OUG nr. 71/2025. Concret:
- furnizorii raportează la ANAF până la 15 martie pentru anul anterior, deci primele date, pentru 2026, până la 15 martie 2027;
- platformele raportează agregat cumpărările și vânzările contra bani, schimburile crypto-crypto, transferurile și plățile cu amănuntul (pentru bunuri sau servicii) de peste 50.000 USD;
- statele membre își transmit datele între ele în termen de 9 luni de la finalul anului.
Ce datorezi rămâne neschimbat; diferența este că datele ajung direct la ANAF. Secțiunea descrie raportarea către ANAF pentru rezidenții fiscali din România; pentru alte țări, regulile sunt diferite. Despre tipurile de platforme, vezi și diferența dintre CEX și DEX.
Întrebări frecvente
Section titled “Întrebări frecvente”Cât este impozitul pe crypto în 2026?
Section titled “Cât este impozitul pe crypto în 2026?”16% pe câștigurile realizate începând cu 1 ianuarie 2026.
Cât este impozitul pe crypto în 2025?
Section titled “Cât este impozitul pe crypto în 2025?”10% pe câștigurile realizate în 2025.
Trebuie să declar dacă doar am cumpărat și n-am vândut?
Section titled “Trebuie să declar dacă doar am cumpărat și n-am vândut?”Din textul legii, câștigul apare la transfer (vânzare sau înstrăinare). ANAF nu a formulat însă explicit o regulă pentru simpla deținere.
Plătesc impozit dacă am câștigat puțin?
Section titled “Plătesc impozit dacă am câștigat puțin?”Nu datorezi impozit, la citirea literală a legii, dacă fiecare câștig e sub 200 de lei și totalul câștigurilor din an nu depășește 600 de lei. La limită, verifică cu un consultant fiscal.
Cum află ANAF dacă am tranzacționat crypto?
Section titled “Cum află ANAF dacă am tranzacționat crypto?”Prin raportarea DAC8: furnizorii de servicii crypto raportează tranzacțiile, iar primele date, pentru 2026, ajung la ANAF până la 15 martie 2027.
Pot scădea pierderile din câștiguri?
Section titled “Pot scădea pierderile din câștiguri?”Codul fiscal nu prevede explicit compensarea sau reportarea pierderilor din crypto. E una dintre zonele neclare; cere părerea unui consultant fiscal.
Ce fac dacă locuiesc în Republica Moldova, Germania sau altă țară?
Section titled “Ce fac dacă locuiesc în Republica Moldova, Germania sau altă țară?”Articolul acoperă doar persoanele rezidente fiscal în România. Dacă ești rezident fiscal în altă țară, se aplică regulile de acolo.
Ce reții
Section titled “Ce reții”- Cota depinde de anul câștigului: 10% pentru 2025, 16% de la 1 ianuarie 2026.
- Câștigurile sub 200 de lei pe tranzacție sunt scutite, dacă totalul din an nu trece de 600 de lei.
- CASS se calculează pe o bază fixă (6, 12 sau 24 de salarii minime), doar de la un anumit prag de venit.
- Declari și plătești prin declarația unică, până pe 25 mai a anului următor.
- Swap-urile, pierderile, metoda de cost și staking-ul sunt zone neclare: verifică cu un consultant.
Surse oficiale
Section titled “Surse oficiale”- Codul fiscal, text consolidat publicat de ANAF (art. 7 pct. 42, art. 114, 116, 122, 135^1, 154, 170, 174^1). Textul consolidat de ANAF nu este o republicare oficială.
- Legea nr. 239/2025 (cota de 16% de la 1.01.2026)
- Instrucțiunile de completare a declarației unice, Ordinul ANAF nr. 2.736/2025
- OUG nr. 71/2025 (transpunerea DAC8)
- Directiva (UE) 2023/2226 (DAC8)
Pentru alegerea unei platforme, vezi și ce să verifici la schimburile crypto și autorizarea MiCA (vezi și MiCA explicat).
Pentru alte active, vezi și impozitul pe câștigul din aur de investiții și ETC-uri.
Învață mai departe
Section titled “Învață mai departe”Dacă vrei să continui cu un curs structurat, în limba română, poți vedea cursurile de crypto ale lui Dan Toma (link de afiliere: primim un comision dacă te înscrii prin el).
Traseul de învățare · Modulul 9: Taxe · lecția 1 din 1
Verifică-ți înțelegerea
3 întrebări. Cu cel puțin 2 răspunsuri corecte treci lecția pe traseul de învățare. Progresul rămâne doar în browserul tău.
În România, ce cotă de impozit se aplică pe câștigurile din crypto realizate în 2026?
În România, ce câștiguri mici din crypto sunt scutite de impozit?
În România, până când declari câștigurile crypto realizate în 2026?