
Break even în trading: ce înseamnă și cum îl calculezi
Pe scurt: break even (punct de echilibru) înseamnă nivelul la care nu câștigi și nu pierzi nimic. În trading are trei sensuri: prețul la care o poziție iese pe zero după comisioane și spread, mutarea stop-loss-ului la prețul de intrare („stop la break even”) și rata de câștig la care o strategie iese, pe termen lung, pe zero. Prețul de break even e mereu puțin peste intrare la long (cumperi, mizând pe creștere) și puțin sub intrare la short (vinzi, mizând pe scădere), din cauza costurilor.
Actualizat: octombrie 2026.
Ce înseamnă break even în trading?
Section titled “Ce înseamnă break even în trading?”Break even (în română, punct de echilibru sau prag de rentabilitate) este punctul în care rezultatul net e zero: câștigul brut acoperă exact costurile sau câștigurile acoperă exact pierderile. În trading termenul apare în trei situații. Nu le amesteca:
| Sens | Întrebarea la care răspunde | Unde îl folosești |
|---|---|---|
| Prețul de break even al unei poziții | La ce preț trebuie să ies ca să nu pierd nimic, după costuri? | la fiecare tranzacție, înainte de intrare |
| Stop la break even | Merită să mut stop-loss-ul la prețul de intrare? | în timpul tranzacției |
| Rata de câștig la echilibru | Câte tranzacții trebuie să câștig ca strategia să nu piardă? | la nivel de strategie, pe zeci de tranzacții |
Când spui că o tranzacție s-a „închis pe break even”, înseamnă că ai ieșit fără câștig și fără pierdere notabilă. În jurnal, mulți traderi o marchează separat, cu BE, ca să nu o amestece cu câștigurile sau cu pierderile.
Cum calculezi prețul de break even al unei poziții?
Section titled “Cum calculezi prețul de break even al unei poziții?”Prețul de break even (break even point) este prețul de ieșire la care profitul brut acoperă toate costurile tranzacției: comisionul la intrare, comisionul la ieșire și spread-ul. Spread-ul este diferența dintre prețul de cumpărare (ask) și prețul de vânzare (bid). La long cumperi la ask și vinzi la bid, deci pornești de la început cu o mică pierdere.
Formula pentru long și pentru short
Section titled “Formula pentru long și pentru short”Pentru un comision fix pe ordin:
- Long: preț de break even = preț de intrare + (comision la intrare + comision la ieșire) ÷ număr de unități
- Short: preț de break even = preț de intrare − (comision la intrare + comision la ieșire + alte costuri ale poziției) ÷ număr de unități
„Prețul de intrare” este prețul la care ai fost executat efectiv (ask la long, bid la short), nu prețul afișat pe grafic. Așa intră spread-ul în calcul. La long ieși vânzând, deci bid-ul trebuie să ajungă la prețul de break even; la short ieși cumpărând, deci ask-ul trebuie să coboare până la el.
La short apar costuri în plus: taxa de împrumut a acțiunilor și, dacă e cazul, dividendele pe care le datorezi cât ții poziția (detalii în articolul despre shortare). Cu cât ții poziția mai mult, cu atât costurile cresc și prețul de break even se mută.
Exemplu ipotetic calculat (long)
Section titled “Exemplu ipotetic calculat (long)”Acțiunea are bid 49,98 lei și ask 50,02 lei (spread de 0,04 lei). Cumperi 200 de acțiuni la 50,02 lei. Brokerul îți ia 5 lei pe ordin, deci 10 lei în total pentru intrare și ieșire.
- preț de break even = 50,02 + 10 ÷ 200 = 50,02 + 0,05 = 50,07 lei
- dacă te-ai fi uitat doar la „prețul de 50 de lei” de pe grafic, ai fi subestimat pragul cu 0,07 lei pe acțiune, adică 14 lei pe toată poziția.
Ieși pe zero abia când bid-ul ajunge la 50,07 lei. Sub acest nivel pierzi, chiar dacă graficul arată un preț peste intrare.
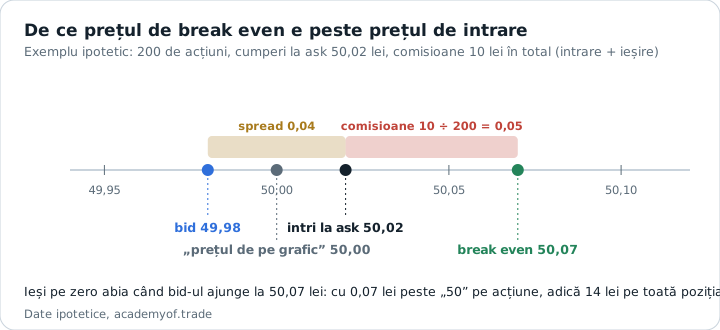
Exemplu ipotetic: spread-ul și comisioanele mută prețul de echilibru deasupra intrării.
Exemplu ipotetic calculat (short)
Section titled “Exemplu ipotetic calculat (short)”Aceeași acțiune: vinzi short 200 de acțiuni la bid, 49,98 lei. Comisioanele sunt tot 10 lei, iar taxa de împrumut pentru perioada în care ții poziția este de 2 lei.
- preț de break even = 49,98 − (10 + 2) ÷ 200 = 49,98 − 0,06 = 49,92 lei
Ask-ul trebuie să coboare la 49,92 lei ca să închizi poziția fără pierdere.
Dacă brokerul ia comision procentual
Section titled “Dacă brokerul ia comision procentual”Când comisionul este un procent din valoarea ordinului (notat c, pe fiecare parte), formula pentru long devine:
preț de break even = preț de intrare × (1 + c) ÷ (1 − c)
Exemplu ipotetic: la 0,1% pe fiecare parte și intrare la 50,02 lei, prețul de break even este 50,02 × 1,001 ÷ 0,999 ≈ 50,12 lei. Verifică în lista de tarife a brokerului tău cum se calculează comisionul (fix, procentual, cu minim pe ordin) și dacă există alte taxe.
Dacă ții un jurnal de trading, notează prețul de break even lângă intrare. Vei vedea imediat cât de mult iau costurile din tranzacțiile mici sau foarte scurte.
Ce înseamnă să muți stop-loss-ul la break even?
Section titled “Ce înseamnă să muți stop-loss-ul la break even?”Stop la break even (sau „stop la intrare”) înseamnă să muți stop-loss-ul de la nivelul inițial la prețul de intrare, după ce prețul a mers o vreme în favoarea ta. De obicei, traderii fac asta după un câștig nerealizat egal cu riscul inițial (1R) sau după ce prețul trece de un nivel tehnic. Ideea e simplă: dacă piața se întoarce, ieși aproape de zero, nu cu pierderea planificată.
Este o decizie de management, nu o regulă valabilă pentru toți. Mai jos vezi ce câștigi și ce riști. Dacă simți nevoia să muți stopul ca să „nu mai pierzi” după o serie de pierderi, citește și despre psihologia pierderilor: dorința de a ieși pe zero vine adesea de acolo, nu din plan.
Ce câștigi
Section titled “Ce câștigi”- Riscul tranzacției scade. Dacă execuția e normală, o tranzacție care se întoarce nu te mai costă 1R.
- Mai puțin stres. Unii traderi țin mai ușor o poziție care „nu mai poate pierde”, în loc s-o închidă din teamă.
- Mai mult spațiu pentru alte tranzacții. Dacă îți calculezi riscul total deschis, o poziție cu stopul la intrare nu mai adaugă risc. Asta lasă loc pentru următoarele poziții, când calculezi mărimea poziției.
Ce riscuri și costuri are
Section titled “Ce riscuri și costuri are”1. „La intrare” nu înseamnă „la zero”. Dacă pui stopul exact la prețul de intrare, ieși cu pierderea costurilor. În exemplul de mai sus, un stop la 50,02 lei te scoate cu −10 lei (comisioanele). Ca să ieși cu adevărat pe zero, stopul ar trebui să fie la prețul de break even calculat, 50,07 lei, iar și asta presupune o execuție fără slippage (diferența dintre prețul ales și cel obținut).
2. Mișcările normale te pot scoate prea devreme. Prețul rareori merge în linie dreaptă. O revenire obișnuită până la intrare, urmată de continuarea spre țintă, te scoate cu zero, deși ideea era corectă. Investor.gov (SEC) notează că un ordin stop poate fi activat de o fluctuație de scurtă durată a prețului, iar FINRA descrie cazul în care acțiunea revine la nivelul anterior după ce ordinul a fost executat.
3. Gap-urile sar peste stop. Gap-urile sunt salturile de preț între două sesiuni, fără tranzacții la nivelurile dintre ele. Un stop-loss obișnuit devine ordin la piață când prețul îl atinge și nu garantează prețul de execuție. Dacă piața se deschide mult sub nivel, ieși la primul preț disponibil. Nu toate stopurile sunt ordine la piață: există și ordine stop-limit, iar unii brokeri oferă stop garantat contra cost (detalii în articolul despre stop-loss).
Exemplu ipotetic de gap: ai stopul la break even, la 50,07 lei, pe cele 200 de acțiuni cumpărate la 50,02. Peste noapte apare o știre negativă și piața se deschide la 48,50. Stopul se execută la un preț apropiat de 48,50, deci pierzi (48,50 − 50,02) × 200 − 10 = −314 lei. Stopul „la zero” a limitat doar riscul pe care îl vedeai pe ecran, nu și pierderea din gap.
Exemplu ipotetic: când ajută și când costă
Section titled “Exemplu ipotetic: când ajută și când costă”Imaginează-ți o strategie cu raport câștig/risc de 2:1 (câștigul vizat e dublul riscului) și rată de câștig de 40%, pe 100 de tranzacții. Fără mutarea stopului: 40 × 2R − 60 × 1R = +20R. Costurile sunt ignorate în exemplu.
Acum muți stopul la intrare după +1R. Rezultatul depinde de cum se mișcă piața ta:
| Scenariu ipotetic | Câștigătoare (+2R) | Ieșite pe zero | Pierzătoare (−1R) | Rezultat |
|---|---|---|---|---|
| Fără stop la break even | 40 | 0 | 60 | +20R |
| A: multe câștigătoare revin la intrare înainte de țintă (12 scoase), puține pierzătoare trecuseră pe +1R (10 salvate) | 28 | 22 | 50 | +6R |
| B: puține câștigătoare scoase (4), multe pierzătoare trecuseră pe +1R (25 salvate) | 36 | 29 | 35 | +37R |
Aceeași regulă scade rezultatul în scenariul A și îl crește în scenariul B. Nu poți ști dinainte în care caz ești. Notează în jurnal, pentru fiecare tranzacție, dacă a atins +1R și unde ar fi ieșit fără mutare. Compară cele două variante abia după câteva zeci de tranzacții.
Variante folosite de traderi
Section titled “Variante folosite de traderi”Mulți traderi mută stopul după un prag clar (de exemplu +1R sau o închidere peste un nivel tehnic), nu „când simt”. Unii adaugă costurile, ca să nu iasă pe minus din comisioane, alții mută doar parțial, de exemplu la −0,5R, ca un compromis între protecție și spațiu de mișcare. Alternativa este trailing stop-ul, care urmează prețul la o distanță fixă sau după volatilitate.
Oricare ai alege, mulți traderi respectă principiul că stop-loss-ul se mută doar în direcția profitului, niciodată înapoi, spre o pierdere mai mare. Decizia rămâne la tine.
Ce rată de câștig îți trebuie ca să ieși pe zero (win rate la echilibru)?
Section titled “Ce rată de câștig îți trebuie ca să ieși pe zero (win rate la echilibru)?”Rata de câștig la echilibru este procentul de tranzacții câștigătoare la care o strategie iese pe zero, înainte de costuri:
rata de câștig la echilibru = 1 ÷ (1 + R), unde R este raportul dintre câștigul mediu și pierderea medie.
| Raport câștig/risc (R) | Rata de câștig la echilibru |
|---|---|
| 1:1 | 50% |
| 1,5:1 | 40% |
| 2:1 | 33,3% |
| 3:1 | 25% |
Costurile mută pragul în sus. Dacă exprimi costul pe tranzacție în unități de risc (c), pragul devine (1 + c) ÷ (1 + R). Exemplu ipotetic: la R = 2 și costuri de 0,1R pe tranzacție, pragul urcă de la 33,3% la 1,1 ÷ 3 ≈ 36,7%.
Stopul la break even schimbă calculul: tranzacțiile ieșite pe zero nu sunt nici câștig, nici pierdere, dar modifică rata de câștig și câștigul mediu. De aceea măsori R-ul și rata reală din jurnal, nu pe cele din plan. Calculul complet, cu exemple de expectanță și serii de pierderi, e în ghidul despre strategii de trading.
Pașii următori
Section titled “Pașii următori”- Recitește cum alegi tipul de ordin și unde pui stopul inițial: stop-loss: ce înseamnă și cum îl pui.
- Pentru câte unități iei la riscul ales, ai ghidul despre mărimea poziției și regula de 1–2%.
- Dacă mutarea la break even te ajută afli doar pe date proprii, într-un jurnal de trading cu șablon Excel.
- Toate acestea se leagă într-un plan în ghidul despre strategii de trading.
Întrebări frecvente
Section titled “Întrebări frecvente”Ce înseamnă break even?
Section titled “Ce înseamnă break even?”Break even înseamnă punctul de echilibru: nivelul la care nu câștigi și nu pierzi. La o poziție, este prețul de ieșire la care profitul acoperă exact comisioanele și spread-ul.
Break even înseamnă același lucru cu pragul de rentabilitate?
Section titled “Break even înseamnă același lucru cu pragul de rentabilitate?”În esență, da. În contabilitate se folosește de obicei „prag de rentabilitate”, iar în trading „punct de echilibru”, pentru o poziție sau pentru o strategie.
Prețul de break even e același cu prețul de intrare?
Section titled “Prețul de break even e același cu prețul de intrare?”Nu. Costurile îl împing peste intrare la long și sub intrare la short, iar diferența se simte mai ales la pozițiile mici.
Stopul la break even îmi garantează că nu pierd?
Section titled “Stopul la break even îmi garantează că nu pierd?”Nu. Un stop-loss obișnuit devine ordin la piață și se execută la primul preț disponibil. La un gap sau într-o piață foarte rapidă, poți ieși cu pierdere, chiar dacă stopul era la intrare.
Când ar trebui să mut stopul la break even?
Section titled “Când ar trebui să mut stopul la break even?”Nu există un moment corect pentru toți. Unii traderi folosesc un prag fix, de exemplu +1R, ca să nu decidă emoțional. Dacă regula te ajută sau te costă afli comparând, în jurnal, rezultatele cu și fără mutare.
Ce rată de câștig îmi trebuie la un raport de 2:1?
Section titled “Ce rată de câștig îmi trebuie la un raport de 2:1?”Înainte de costuri, 1 ÷ (1 + 2) ≈ 33,3%. Cu costuri, pragul crește.
Ce reții
Section titled “Ce reții”- Prețul de break even al unei poziții include comisioanele și spread-ul: la long e peste intrare, la short sub intrare.
- Stopul exact la prețul de intrare te scoate cu o mică pierdere (costurile), nu te protejează de gap-uri și te poate scoate prea devreme din tranzacții bune.
- Dacă mutarea te ajută sau nu depinde de piață și de strategie; verifici în jurnal, nu presupui.
- Rata de câștig la echilibru este 1 ÷ (1 + R) înainte de costuri; costurile o mută în sus.
- SEC / Investor.gov, Types of Orders: ordinul stop devine ordin la piață când este atins prețul stop; ordinul la piață garantează execuția, nu prețul.
- SEC / Investor.gov, Stop Order: un ordin stop poate fi activat de o fluctuație de scurtă durată, iar prețul de execuție poate diferi de prețul stop.
- FINRA, Stop Orders: Factors to Consider During Volatile Markets: în piețe volatile, ordinul stop se poate executa la un preț semnificativ diferit, iar acțiunea poate reveni ulterior la nivelul anterior.
Învață mai departe
Section titled “Învață mai departe”Dacă vrei să continui cu un curs structurat, în limba română, poți vedea cursurile pentru începători ale lui Dan Toma (link de afiliere: primim un comision dacă te înscrii prin el).
Traseul de învățare · Modulul 4: Managementul riscului · lecția 3 din 3
Verifică-ți înțelegerea
3 întrebări. Cu cel puțin 2 răspunsuri corecte treci lecția pe traseul de învățare. Progresul rămâne doar în browserul tău.
La o poziție long, unde e prețul de break even față de prețul de intrare?
Cumperi 200 de acțiuni la 50,02 lei, cu 5 lei comision pe ordin (10 lei pentru intrare și ieșire). Care e prețul de break even?
Stopul mutat la break even îți garantează că nu pierzi?