
Acțiuni cu dividende în România: ex-date, randament, impozit
Pe scurt: dividendul este partea din profit pe care o companie o plătește acționarilor. La companiile românești îl aprobă adunarea generală a acționarilor (AGA). Îl primești dacă ai cumpărat acțiunile cel târziu în ultima zi lucrătoare dinaintea datei ex-date. În România, dividendele primite de la companii românești, distribuite din 1 ianuarie 2026, sunt impozitate în general cu 16%, iar impozitul îl reține compania la plată. Excepție: dividendele distribuite pe baza situațiilor financiare interimare întocmite în 2025 se impozitează cu 10%.
Ghidul se referă la regulile din România. Pentru Republica Moldova sau alte țări, impozitarea diferă și nu e acoperită aici.
Actualizat: octombrie 2026.
Ghidul explică mecanismul: cine decide dividendul, ce înseamnă datele din comunicatele emitenților, ce se întâmplă cu prețul și cum se impozitează banii. Nu conține liste de companii sau randamente actuale.
Ce este dividendul?
Section titled “Ce este dividendul?”Acțiunile cu dividende sunt acțiuni ale unor companii care distribuie periodic o parte din profit acționarilor. Dividendul este cota-parte din profit care se plătește fiecărui acționar, de regulă proporțional cu acțiunile deținute. Definiția apare în Legea societăților nr. 31/1990, art. 67, care adaugă o limită: dividendele se pot distribui doar din profituri determinate potrivit legii.
Cuponul unei obligațiuni e o obligație a emitentului. Dividendul nu e: compania poate decide să nu plătească nimic. Diferențele dintre acțiuni, obligațiuni și fonduri sunt explicate în ghidul despre tipurile de valori mobiliare.
Dividende și ETF-uri
Section titled “Dividende și ETF-uri”Și un ETF (fond tranzacționat la bursă) încasează dividendele companiilor din portofoliu. Unele fonduri le distribuie investitorilor, altele le reinvestesc în fond (fonduri „de acumulare”). Ce face un anumit fond afli din documentele lui; despre fonduri în general citești în ghidul despre tipurile de valori mobiliare.
Cine decide dacă o companie plătește dividende?
Section titled “Cine decide dacă o companie plătește dividende?”Dividendul îl fixează adunarea generală ordinară a acționarilor, care aprobă situațiile financiare anuale. Legea 31/1990 (art. 111 alin. (2) lit. a)) spune că AGA ordinară trebuie „să discute, să aprobe sau să modifice situațiile financiare anuale […] și să fixeze dividendul”, pe baza rapoartelor consiliului de administrație (sau ale directoratului) și ale auditorului.
În practică, conducerea propune cum se împarte profitul. Acționarii votează propunerea în AGA: o aprobă, o modifică sau o resping. Tot AGA stabilește datele din calendarul dividendului.
Legea permite și dividende interimare (trimestriale), pe baza situațiilor financiare interimare, cu regularizare la sfârșitul anului (Legea 31/1990, art. 67 alin. (2)).
Ce sunt ex-date, data de înregistrare și data plății dividendului?
Section titled “Ce sunt ex-date, data de înregistrare și data plății dividendului?”Fiecare dividend aprobat la o companie listată are trei date. Apar în hotărârea AGA și în comunicatul pe care emitentul trebuie să-l publice înainte de plată (Regulamentul ASF nr. 5/2018, art. 145). Definițiile sunt din art. 2 alin. (2) al regulamentului, forma consolidată ASF din 15 ianuarie 2025.
| Data | Ce înseamnă | Cine o stabilește |
|---|---|---|
| Ex-date | Ziua de la care acțiunile se tranzacționează fără dreptul la dividend | AGA, odată cu dividendul |
| Data de înregistrare (record date) | Ziua în care se identifică acționarii care primesc dividendul | AGA |
| Data plății (payment date) | Ziua în care banii trebuie virați acționarilor | AGA |
Ordinea este mereu aceeași: ex-date, apoi data de înregistrare, apoi data plății.
Cum se calculează ex-date la BVB
Section titled “Cum se calculează ex-date la BVB”Regulamentul ASF nr. 5/2018 definește ex-date ca „data anterioară datei de înregistrare cu un ciclu de decontare minus o zi lucrătoare” și precizează că se calculează „cu luarea în considerare a ciclului de decontare T + 2 zile lucrătoare”.
Ciclul de decontare este intervalul dintre ziua tranzacției (T) și ziua în care acțiunile ajung efectiv în contul tău. La BVB, dacă cumperi luni, acțiunile sunt decontate miercuri, după două zile lucrătoare. De aceea ex-date cade cu o zi lucrătoare înainte de data de înregistrare. Ultima zi în care mai cumperi „cu dividend” este ziua lucrătoare dinaintea ex-date.
Exemplu ipotetic (date inventate). AGA stabilește data de înregistrare marți, 11 mai 2027:
- Vineri, 7 mai: ultima zi în care cumperi și primești dividendul. Decontarea are loc marți, 11 mai, deci apari în registru la data de înregistrare.
- Luni, 10 mai (ex-date): dacă cumperi acum, decontarea are loc miercuri, 12 mai. La data de înregistrare nu figurezi încă în registru, așa că dividendul rămâne la vânzător.
- Marți, 11 mai: data de înregistrare.
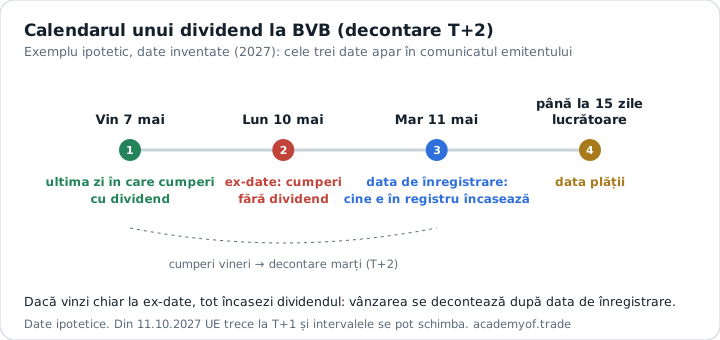
Exemplu ipotetic cu date inventate: ordinea datelor dintr-un comunicat de dividend la BVB.
Dacă vinzi chiar la ex-date, păstrezi dreptul la dividend: vânzarea se decontează abia după data de înregistrare, deci la acea dată încă figurezi ca acționar.
Mai există două termene. Data de înregistrare este la cel puțin 10 zile lucrătoare după AGA (Legea nr. 24/2017, art. 87 alin. (1)). Data plății este cel mult la 15 zile lucrătoare după data de înregistrare, dar nu mai târziu de 6 luni de la AGA care a aprobat dividendul (Regulamentul ASF nr. 5/2018, art. 178 alin. (2)).
Pentru rolul BVB, al ASF și al Depozitarului Central în decontare, vezi ghidul despre piața de capital.
Unde găsești calendarul dividendelor?
Section titled “Unde găsești calendarul dividendelor?”Datele vin de la emitent. Pentru o companie listată la BVB, le iei din:
- convocatorul AGA, care conține propunerea de dividend și datele propuse;
- hotărârea AGA, cu dividendul și datele aprobate;
- comunicatul privind plata dividendelor, publicat înainte de plată.
Toate apar ca rapoarte curente pe bvb.ro, în pagina emitentului. Mulți brokeri afișează și ei evenimentele corporative pentru acțiunile din cont. Dacă o sursă secundară arată altă dată, are prioritate documentul emitentului.
Ce se întâmplă cu prețul acțiunii la ex-date?
Section titled “Ce se întâmplă cu prețul acțiunii la ex-date?”La ex-date, prețul acțiunii tinde să scadă cu aproximativ valoarea dividendului, pentru că cine cumpără din acea zi nu mai primește banii. În principiu nu e o pierdere: valoarea trece din prețul acțiunii în dividendul pe care îl încasezi, din care se reține însă impozitul.
Scăderea nu e nici garantată, nici exactă. În aceeași zi, prețul reflectă și știrile, cererea și oferta și lichiditatea.
Din același motiv, un indice de preț scade când companiile din el intră în ex-date, iar un indice total return nu. Diferența e explicată în ghidul despre indicele bursier.
Exemplu ipotetic. Acțiunea închide la 50 de lei în ziua dinaintea ex-date, iar dividendul brut este de 3 lei. Fără alte vești, acțiunea ar porni în jur de 47 de lei.
Dacă ai cumpărat cu o zi înainte doar ca să „prinzi” dividendul, încasezi 2,52 lei net (după impozitul de 16%), dar acțiunea valorează cu circa 3 lei mai puțin. Mai plătești și comisioane, deci nu e un câștig sigur. Cât trebuie să crească prețul ca să acoperi comisioanele afli din ghidul despre break even.
Cum calculezi randamentul dividendului?
Section titled “Cum calculezi randamentul dividendului?”Randamentul dividendului (dividend yield) este dividendul pe acțiune împărțit la prețul acțiunii, exprimat în procente:
Randamentul dividendului = dividendul pe acțiune ÷ prețul acțiunii × 100
Exemplu ipotetic. Dividend brut de 3 lei, preț de 50 de lei:
- randament brut: 3 ÷ 50 × 100 = 6%;
- dividend net după impozitul de 16%: 3 × 0,84 = 2,52 lei;
- randament net: 2,52 ÷ 50 × 100 = 5,04%.
Cu 200 de acțiuni, dividendul brut este de 600 de lei, impozitul reținut de 96 de lei, iar în cont primești 504 lei.
Randamentul afișat de multe site-uri folosește dividendul trecut și prețul de azi. Despre dividendul următor nu garantează nimic.
De ce un randament foarte mare poate fi un indiciu de risc
Section titled “De ce un randament foarte mare poate fi un indiciu de risc”Un randament mare apare adesea pentru că prețul a scăzut, nu pentru că dividendul a crescut. Piața poate anticipa un profit mai mic și, odată cu el, un dividend redus.
Exemplu ipotetic. Compania a plătit anul trecut 3 lei pe acțiune. Prețul scade de la 50 la 25 de lei, iar randamentul calculat cu dividendul vechi urcă la 12%. Dacă AGA aprobă anul acesta doar 1 leu pe acțiune, randamentul real la prețul de 25 de lei este 4%. Dacă ai cumpărat pentru cei 12%, primești mult mai puțin și poți avea și o pierdere din preț.
Înainte să te bazezi pe un randament, verifică trei lucruri:
- ce parte din profit se distribuie (payout ratio); aproape de 100% lasă puțină marjă;
- dacă a fost un dividend special, adică o plată excepțională, care nu se repetă;
- cât de îndatorată e compania.
Cât este impozitul pe dividende în România în 2026?
Section titled “Cât este impozitul pe dividende în România în 2026?”În România, dividendele de la companii românești distribuite persoanelor fizice începând cu 1 ianuarie 2026 sunt impozitate cu 16%, iar impozitul este final. Cota este prevăzută în Codul fiscal, art. 97 alin. (7), modificat prin Legea nr. 141/2025.
Există o excepție: dividendele distribuite pe baza situațiilor financiare interimare întocmite în cursul anului 2025 se impozitează cu 10% (Legea 141/2025, art. VII alin. (2)). Textul nu limitează excepția la distribuirile făcute în 2025. Pentru interimarele din 2025 distribuite abia în 2026 nu am găsit o poziție oficială a Ministerului Finanțelor sau a ANAF; verifică la ANAF sau cu un consultant.
Contează data distribuirii, nu anul profitului, cu excepția interimarelor din 2025: un dividend din profitul pe 2025, aprobat de AGA în 2026, se impozitează cu 16%.
Cine reține impozitul
Section titled “Cine reține impozitul”La dividendele de la companii românești, compania plătitoare reține impozitul la sursă și îl virează la buget până pe 25 ale lunii următoare plății (Codul fiscal, art. 97 alin. (7)). Tu primești suma netă și nu mai datorezi impozit pe acest dividend prin declarația unică.
Dacă dividendul a fost distribuit, dar nu a fost plătit până la 31 decembrie, impozitul se plătește până pe 25 ianuarie a anului următor (Legea 141/2025, art. II pct. 5).
CASS pe dividende: când îl datorezi
Section titled “CASS pe dividende: când îl datorezi”În România, dividendele intră la calculul CASS (contribuția de asigurări sociale de sănătate), alături de alte venituri din investiții, chirii sau crypto. Pentru plafon se ia în calcul dividendul plătit, minus impozitul reținut (Codul fiscal, art. 170 alin. (4) lit. d)).
CASS se datorează doar dacă suma acestor venituri ajunge la cel puțin 6 salarii minime brute pe an. Se calculează ca 10% dintr-o bază fixă de 6, 12 sau 24 de salarii minime, nu ca 10% din dividend (art. 170 alin. (2)–(3)). Pragurile în lei pentru veniturile din 2026 și un exemplu de calcul sunt în ghidul despre impozitul crypto și CASS. Dacă depășești pragul, declari și plătești CASS prin declarația unică, până pe 25 mai a anului următor.
Exemplu ipotetic. Imaginează-ți că în 2026 ai dividende nete de 20.000 de lei și un câștig crypto de 10.000 de lei. Împreună fac 30.000 de lei, peste pragul de 6 salarii minime: 24.300 de lei, calculat cu salariul minim de la 1 ianuarie 2026 (4.050 lei). CASS se calculează deci la baza minimă. Nu e consultanță fiscală; verifică situația ta cu un consultant sau la ANAF.
Cum se impozitează în România dividendele primite de la companii străine?
Section titled “Cum se impozitează în România dividendele primite de la companii străine?”Dividendele de la companii străine pot fi impozitate atât în țara companiei, cât și în România, iar convenția de evitare a dublei impuneri previne impozitarea de două ori a aceluiași venit. Mecanismul pentru un rezident fiscal în România:
- Reținere în țara sursă. Statul companiei poate reține un impozit la plată. Convenția dintre acel stat și România poate reduce cota, de obicei dacă îi prezinți plătitorului sau brokerului un certificat de rezidență fiscală din România.
- Declarare în România. Dividendele din străinătate le declari în declarația unică, până la termenul legal, și calculezi singur impozitul datorat în România (Codul fiscal, art. 130 alin. (4)).
- Credit fiscal. Impozitul plătit în străinătate se scade din impozitul datorat în România. Scăderea este limitată la impozitul românesc aferent aceluiași venit și se aplică doar dacă există convenție și ai un document care dovedește plata (art. 131).
Cotele diferă de la o țară la alta. Verifică cota reținută în extrasul brokerului și textul convenției pe site-ul ANAF.
Ce riscuri au acțiunile cu dividende?
Section titled “Ce riscuri au acțiunile cu dividende?”Dividendul nu este garantat. AGA decide în fiecare an și poate aproba un dividend mai mic, unul mai mare sau niciunul. Legea interzice distribuirea fără profit determinat potrivit legii (Legea 31/1990, art. 67 alin. (3)).
- Prețul: poate scădea mai mult decât încasezi din dividende; capitalul investit nu e protejat.
- Dividendele trecute: nu garantează dividendele viitoare.
- Concentrarea: dacă alegi doar după randament, poți ajunge cu mai multe companii din același sector. Cât să pui într-o singură poziție vezi în ghidul despre mărimea poziției.
- Cursul valutar și comisioanele: la acțiunile străine, cursul poate reduce randamentul net, iar comisioanele brokerului îl reduc la orice acțiune.
Pașii următori
Section titled “Pașii următori”- Recapitulează diferențele dintre acțiuni, obligațiuni și fonduri în ghidul despre tipurile de valori mobiliare.
- Vezi cum funcționează BVB, ASF și Depozitarul Central în ghidul despre piața de capital.
- Calculează CASS cu pragurile pentru 2026 din ghidul despre impozitul crypto.
- Află cum îți limitezi pierderea pe o poziție cu un stop-loss.
- Înainte de primul ordin, parcurge ce să știi înainte să tranzacționezi.
Întrebări frecvente
Section titled “Întrebări frecvente”Până când trebuie să cumpăr acțiunile ca să primesc dividendul?
Section titled “Până când trebuie să cumpăr acțiunile ca să primesc dividendul?”Cel târziu în ultima zi lucrătoare dinaintea datei ex-date. Cu decontarea T+2 de la BVB, acțiunile ajung în contul tău până la data de înregistrare. Dacă le cumperi la ex-date sau după, nu mai primești acel dividend.
Cât este impozitul pe dividende în 2026?
Section titled “Cât este impozitul pe dividende în 2026?”În România, 16% pentru dividendele de la companii românești distribuite începând cu 1 ianuarie 2026, reținut la sursă de compania plătitoare. Excepție: 10% pentru dividendele distribuite pe baza situațiilor financiare interimare întocmite în 2025. Pentru dividendele distribuite în 2025 cota era de 10%.
Trebuie să declar la ANAF dividendele de la companii românești?
Section titled “Trebuie să declar la ANAF dividendele de la companii românești?”În România, pentru dividendele de la companii românești, impozitul de 16% e reținut la sursă și e final, deci nu-l mai declari. Dividendele de la companii străine se declară (vezi secțiunea de mai sus). Depui totuși declarația unică dacă, împreună cu alte venituri din investiții sau din alte surse, ajungi la pragul CASS de 6 salarii minime.
Ce reții
Section titled “Ce reții”- Dividendul îl fixează AGA, pe baza situațiilor financiare, și se poate plăti doar din profit determinat potrivit legii.
- Ordinea datelor este ex-date, data de înregistrare, data plății. La BVB, cu decontarea T+2, ex-date cade cu o zi lucrătoare înainte de data de înregistrare.
- La ex-date prețul tinde să scadă cu aproximativ valoarea dividendului, deci „prinderea” dividendului nu e un câștig sigur.
- În România, dividendele de la companii românești distribuite din 2026 sunt impozitate în general cu 16%, reținut la sursă (excepție: 10% pentru interimarele pe baza situațiilor din 2025); pot conta și la CASS.
- Randamentul dividendului folosește plăți trecute. Un randament foarte mare poate fi un indiciu de risc, nu o ocazie.
- Regulamentul ASF nr. 5/2018, formă consolidată la 15.01.2025 (art. 2 alin. (2) lit. f), h), l); art. 145; art. 178)
- Legea nr. 24/2017 privind emitenții de instrumente financiare și operațiuni de piață, formă consolidată ASF la 02.06.2026 (art. 87 alin. (1)), consultată la 9 octombrie 2026
- Codul fiscal, text consolidat publicat de ANAF (art. 97 alin. (7), art. 130, 131, 155, 170) (text consolidat neoficial / sursă secundară)
- Legea nr. 141/2025 (cota de 16% pentru dividendele distribuite din 2026) (art. II pct. 5; art. VII alin. (2))
- Legea societăților nr. 31/1990, art. 67 și art. 111, consultată în forma actualizată publicată de rubinian.com (text consolidat neoficial / sursă secundară; textul oficial e pe legislatie.just.ro)
- Regulamentul (UE) 2025/2075, EUR-Lex (aplicare de la 11 octombrie 2027); trecerea la T+1 explicată de AMF Franța și Comisia Europeană
Învață mai departe
Section titled “Învață mai departe”Dacă vrei să continui cu un curs structurat, în limba română, poți vedea cursurile despre acțiuni pentru începători ale lui Dan Toma (link de afiliere: primim un comision dacă te înscrii prin el).
Traseul de învățare · Modulul 7: Piețe · lecția 2 din 3
Verifică-ți înțelegerea
3 întrebări. Cu cel puțin 2 răspunsuri corecte treci lecția pe traseul de învățare. Progresul rămâne doar în browserul tău.
Până când trebuie să cumperi acțiunile ca să primești dividendul?
Dividendul brut este de 3 lei, iar prețul acțiunii de 50 de lei. Cât este randamentul brut al dividendului?
În România, cum se impozitează în general dividendele de la companii românești distribuite din 1 ianuarie 2026?