
Psihologia pierderilor în trading: de ce ții pierderile prea mult
Pe scurt: în studiile citate mai jos, pierderile influențează deciziile mai mult decât câștigurile de aceeași mărime. Investitorii americani din anii ‘90 vindeau mai repede pozițiile pe plus decât pe cele pe minus (Odean, 1998), iar cei care tranzacționau foarte des au obținut rezultate mai slabe după costuri (Barber și Odean, 2000). Nu poți elimina aceste reacții, dar poți încerca să le limitezi cu reguli stabilite dinainte.
Surse verificate la 9 octombrie 2026.
Mai jos vezi psihologia tradingului prin prisma pierderilor: ce au găsit studiile, cu limitele lor, și reguli concrete de disciplină.
Studiile pe scurt
Section titled “Studiile pe scurt”| Studiu | An | Eșantion | Constatare | Limită |
|---|---|---|---|---|
| Kahneman și Tversky | 1979 | studenți și profesori, alegeri ipotetice | o pierdere cântărește mai mult decât un câștig egal | fără coeficient numeric |
| Tversky și Kahneman | 1992 | 25 de studenți | mediana coeficientului: 2,25 | eșantion mic, nu traderi |
| Brown și colaboratorii | 2024 | 607 estimări din 150 de studii | medie aproximativ 1,96 (1,82–2,10) | o medie, nu o regulă individuală |
| Odean | 1998 | conturile unui broker american, 1987–1993 | câștigurile se vindeau de peste 1,5 ori mai ușor decât pierderile | acțiuni SUA, un singur broker |
| Barber și Odean | 2000 | 66.465 de gospodării americane, 1991–1996 | cei mai activi: 11,4% pe an, piața: 17,9% | diferența vine din costuri |
| Thaler și Johnson | 1990 | experimente cu bani reali | după o pierdere, șansa de a reveni „pe zero” devine atractivă | citit doar rezumatul |
Ce este aversiunea față de pierdere și cât de mult „doare” o pierdere?
Section titled “Ce este aversiunea față de pierdere și cât de mult „doare” o pierdere?”Aversiunea față de pierdere este tendința de a simți o pierdere mai puternic decât un câștig de aceeași mărime. Kahneman și Tversky au descris-o în 1979, în teoria perspectivei (prospect theory), pe baza unor alegeri ipotetice făcute de studenți și profesori. Ei au arătat că oamenii judecă rezultatele ca câștiguri sau pierderi față de un punct de referință (de exemplu prețul de cumpărare), nu după averea totală. Studiul din 1979 nu dă însă o cifră pentru „cât mai mult”.
Cifra des citată, „de aproximativ două ori”, are o istorie mai precisă:
- 1992: într-un experiment al lui Tversky și Kahneman pe 25 de studenți de la Berkeley și Stanford, mediana coeficientului de aversiune față de pierdere a fost 2,25. Pentru pariuri cu șanse de 50/50, participantul median cerea un câștig posibil de aproximativ două ori mai mare decât pierderea posibilă (între 1,9 și 2,4 ori, în funcție de problemă).
- 2024: meta-analiza lui Brown și a colaboratorilor, pe 607 estimări din 150 de studii, a găsit un coeficient mediu de aproximativ 1,96 (interval 1,82–2,10).
- Alți cercetători (Gal și Rucker, 2018) contestă că pierderile ar avea, pe ansamblu, un impact mai mare decât câștigurile și propun o abordare mai atentă la context.
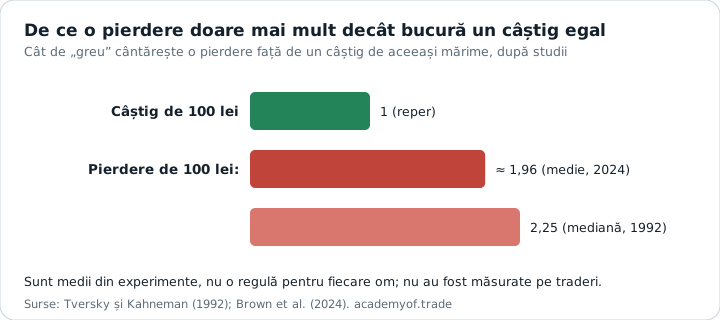
Medii din experimente, nu o regulă pentru fiecare om; nu au fost măsurate pe traderi.
Concluzia corectă: „aproximativ de două ori” e o medie a studiilor, nu o regulă valabilă pentru fiecare om sau pentru fiecare situație. Ce contează pentru tine e direcția efectului: o pierdere te poate împinge spre decizii pe care nu le-ai lua la rece.
Ce este efectul de dispoziție? De ce vinzi câștigurile și ții pierderile
Section titled “Ce este efectul de dispoziție? De ce vinzi câștigurile și ții pierderile”Efectul de dispoziție este tendința de a vinde prea devreme pozițiile pe plus și de a le ține prea mult pe cele pe minus. Termenul a fost propus de Hersh Shefrin și Meir Statman în 1985.
Cel mai citat studiu care l-a măsurat pe date reale este al lui Terrance Odean (1998):
- Date: 10.000 de conturi ale unui broker discount american, între 1987 și 1993; 6.380 dintre ele au intrat în analiză.
- Rezultat: în zilele în care un investitor vindea ceva, o acțiune aflată pe plus avea de peste 1,5 ori mai multe șanse să fie vândută decât una aflată pe minus. Proporția câștigurilor realizate (câștiguri vândute din totalul câștigurilor, vândute sau doar pe hârtie) a fost 0,148, față de 0,098 la pierderi.
- Ce a urmat: în anul următor (252 de zile de tranzacționare), acțiunile câștigătoare vândute au avut, în medie, un randament de +2,35% față de piață, iar cele pierzătoare păstrate, de −1,06%: o diferență de 3,41 puncte procentuale. În medie, investitorii vindeau tocmai ce avea să meargă mai bine și păstrau ce avea să rămână sub piață.
- O excepție: în decembrie, proporția pierderilor realizate (12,8%) a depășit-o pe cea a câștigurilor (10,8%); studiul pune asta pe seama motivelor fiscale (în SUA).
Studiul e despre clienții unui broker discount american, doar pentru acțiuni, într-o anumită perioadă; nu garantează același comportament pentru toți traderii de azi. Dar mecanismul e ușor de recunoscut: o pierdere pe care n-o închizi nu ți se pare „reală”.
Ce este revenge trading și de ce vrei să recuperezi imediat?
Section titled “Ce este revenge trading și de ce vrei să recuperezi imediat?”Revenge trading este jargon de trader pentru tranzacțiile deschise imediat după o pierdere, ca s-o recuperezi repede. La fel, „tilt” (termen împrumutat din poker) descrie starea în care emoțiile după o pierdere îți strică deciziile. Nu sunt termeni din studii.
Cercetarea descrie un fenomen apropiat, efectul break-even: Richard Thaler și Eric Johnson (1990) au găsit, în experimente cu bani reali, că după o pierdere variantele care oferă șansa de a ajunge „pe zero” devin deosebit de atractive. Efectul ar putea explica de ce impulsul de a recupera e greu de controlat, deși studiul e de laborator, nu pe traderi.
Cât te costă tranzacționarea prea deasă?
Section titled “Cât te costă tranzacționarea prea deasă?”Brad Barber și Terrance Odean (2000) au analizat 66.465 de gospodării americane, clienți ai unui broker discount, între 1991 și 1996. Cei 20% care tranzacționau cel mai des au obținut 11,4% pe an după costuri, față de 17,9% cât a făcut piața. Înainte de costuri, rezultatele lor erau aproape identice cu ale celor care tranzacționau rar; diferența au făcut-o costurile tranzacțiilor dese, care erau atunci mai mari decât azi. Autorii propun supraîncrederea ca explicație. Dacă faci day trading, vezi și ce înseamnă să fii day trader.
De asemenea, o lucrare publicată de autoritatea britanică de supraveghere financiară (FCA, 2013) observă că aversiunea față de pierdere îi poate face pe investitori să nu vândă acțiunile care au scăzut. Lucrarea exprimă opinia autorilor, nu poziția oficială a FCA.
Ce nu știm: limitele acestor studii
Section titled “Ce nu știm: limitele acestor studii”- Studiile pe date reale (Odean; Barber și Odean) acoperă acțiuni americane, anii ‘90, clienții unui singur broker discount. Nu acoperă forex, crypto sau CFD-uri.
- Experimentele din 1979 și 1992 au fost făcute pe studenți, nu pe traderi.
- Pentru „revenge trading” și „tilt” nu am găsit studii care să le măsoare direct.
- Nu am găsit un studiu primar despre efectul „costului irecuperabil” (sunk cost) la investitorii individuali, așa că nu afirmăm nimic despre el.
Cum te protejezi: reguli practice de disciplină
Section titled “Cum te protejezi: reguli practice de disciplină”Regulile de mai jos sunt practici de disciplină, nu rezultate științifice, și nu elimină riscul de pierdere. Ideea lor comună: iei deciziile înainte de intrare, când nu ești sub presiunea unei pierderi.
- Stabilește stop-loss-ul înainte să intri și nu-l muta mai departe. Stop-loss-ul este ordinul care îți închide automat poziția la pierderea maximă aleasă de tine. Așa nu mai negociezi cu tine când poziția e pe minus. Vezi cum pui stop-loss-ul.
- Riscă o sumă mică pe tranzacție. Cu 1–2% din cont pe tranzacție, o pierdere poate pune mai puțină presiune să „recuperezi”. Vezi mărimea poziției și regula de 1–2%. Dacă folosești levier, citește și despre pierderile amplificate de levier și margin call.
- Pauză după o pierdere. De exemplu, nicio tranzacție nouă în următoarele 15–30 de minute, sau oprire pentru restul zilei după două pierderi la rând. Pragul îl alegi tu, dar îl alegi dinainte.
- Limită de pierdere pe zi sau pe săptămână. Când o atingi, te oprești. Pragul pornește de la cât capital îți permiți să pierzi.
- Notează emoția la fiecare tranzacție. În jurnalul de trading ai o coloană pentru emoții; după câteva săptămâni vezi dacă tranzacțiile făcute „în grabă” sau „după o pierdere” au rezultate mai slabe.
- Judecă poziția după plan, nu după prețul de cumpărare. Întreabă-te: „Aș deschide azi această poziție, la prețul de acum?” Dacă nu, prețul la care ai cumpărat nu e un motiv s-o ții.
- Limitează numărul de tranzacții. Mai puține tranzacții, mai bine pregătite, înseamnă și costuri mai mici.
Înainte să deschizi un cont real, parcurge și ce trebuie să știi înainte să tranzacționezi.
Exemplu ipotetic: un trader pierde 1% din cont într-o tranzacție. Regula lui: după o pierdere, 30 de minute pauză și recitirea planului de trading. În pauză notează în jurnal: „emoție: frustrare; voiam să intru imediat înapoi, mai mare”. Când revine, piața nu mai oferă setup-ul din plan (configurația de intrare stabilită), așa că nu intră. Fără regulă, ar fi putut deschide din impuls o poziție mai mare.
Întrebări frecvente
Section titled “Întrebări frecvente”Este adevărat că pierderile dor de două ori mai mult decât câștigurile?
Section titled “Este adevărat că pierderile dor de două ori mai mult decât câștigurile?”Nu exact: ca medie a studiilor, aproximativ de două ori (circa 1,96 în meta-analiza din 2024). Cifra 2,25 vine dintr-un experiment din 1992 pe 25 de studenți. Nu e o regulă valabilă pentru fiecare om, iar unii cercetători contestă efectul.
De ce țin pierderile prea mult în trading?
Section titled “De ce țin pierderile prea mult în trading?”Pentru că o pierdere neînchisă nu pare „reală”: e efectul de dispoziție, descris de Shefrin și Statman (1985) și măsurat de Odean (1998) pe conturile unui broker american. Nu e valabil pentru fiecare trader. Soluția practică e stop-loss-ul stabilit înainte de intrare.
Ce este efectul de dispoziție?
Section titled “Ce este efectul de dispoziție?”Tendința de a vinde prea devreme pozițiile pe plus și de a le ține prea mult pe cele pe minus.
Cum eviți revenge trading-ul?
Section titled “Cum eviți revenge trading-ul?”Cu reguli luate înainte de tranzacție: pauză după o pierdere, limită de pierdere pe zi și risc mic pe tranzacție. Sunt practici de disciplină, nu garanții.
Ce este tilt în trading?
Section titled “Ce este tilt în trading?”Jargon de trader, împrumutat din poker, pentru starea în care emoțiile după o pierdere îți strică deciziile. Nu l-am găsit definit sau măsurat în studiile citate aici.
Cum scap de frica de a închide o pierdere?
Section titled “Cum scap de frica de a închide o pierdere?”Nu o elimini, dar o poți gestiona mai bine: stabilești stop-loss-ul și mărimea poziției înainte de intrare. Reține că un stop-loss nu garantează prețul de execuție (de exemplu la gap-uri) și că poți pierde banii investiți.
Ce reții
Section titled “Ce reții”- O pierdere cântărește, în medie, mai mult decât un câștig de aceeași mărime; „de două ori” e o medie a studiilor, nu o lege.
- Mulți investitori din studiul lui Odean vindeau prea repede câștigurile și țineau prea mult pierderile (efectul de dispoziție).
- În experimente, după o pierdere devin atractive variantele care promit revenirea „pe zero”.
- Tranzacțiile prea dese au costat: diferența a venit în special din costuri.
- Te ajută deciziile luate înainte de intrare: stop-loss, mărimea poziției, pauze, limite de pierdere și jurnal. Nicio regulă nu elimină riscul de pierdere.
Următorul pas: jurnalul de trading.
- Kahneman și Tversky (1979), „Prospect Theory: An Analysis of Decision under Risk”, Econometrica
- Tversky și Kahneman (1992), „Advances in Prospect Theory”, Journal of Risk and Uncertainty
- Brown și colaboratorii (2024), meta-analiză despre aversiunea față de pierdere, Journal of Economic Literature (rezumat)
- Gal și Rucker (2018), Journal of Consumer Psychology (rezumat)
- Shefrin și Statman (1985), Journal of Finance (rezumat)
- Odean (1998), „Are Investors Reluctant to Realize Their Losses?”, Journal of Finance
- Barber și Odean (2000), „Trading Is Hazardous to Your Wealth”, Journal of Finance
- Thaler și Johnson (1990), Management Science (rezumat)
- FCA Occasional Paper No. 1 (2013)
Învață mai departe
Section titled “Învață mai departe”Dacă vrei să aprofundezi subiectul, poți urmări, în limba română, cursul „Psihologia pierderii în trading” al lui Dan Toma (link de afiliere: primim un comision dacă te înscrii prin el).
Traseul de învățare · Modulul 5: Psihologia tradingului · lecția 1 din 1
Verifică-ți înțelegerea
3 întrebări. Cu cel puțin 2 răspunsuri corecte treci lecția pe traseul de învățare. Progresul rămâne doar în browserul tău.
Ce este efectul de dispoziție?
De unde vine cifra 2,25 pentru aversiunea față de pierdere?
Ce regulă de disciplină te ajută după o pierdere?